
Заключение
Материалы » Кредитная и инкассационная политика » Заключение

Мы видим, что кредитная и инкассационная политика фирмы включает в себя принятие решений по нескольким вопросам:
1) качество акцептуемых счетов;
2) срок кредита;
3) предоставляемая скидка и 4) уровень расходов по инкассации. В каждом случае для поиска решения следует сравнивать возможную прибыль в результате изменения политики с затратами на осуществление этих изменений. Оптимальная кредитная и инкассационная политика должна быть такой, чтобы и результате ее проведения предельный доход равнялся предельным издержкам.
Чтобы максимизировать прибыль, получаемую в результате проведения кредитной и инкассационной политики, фирма должна одновременно изменять свою стратегию в той и другой сфере, пока не достигнет оптимальною решения. Это решение определит наилучшую комбинацию нормативов кредитоспособности, сроков кредита, стратегии скидок, особых условий и уровня расходов по инкассации. Для большей части переменных по мере того, как политика изменяется от отсутствия воздействия до чрезмерного влияния, прибыль замедляющимися темпами увеличивается до некоторой точки, а затем падает. Рис.3 показывает эту зависимость для качества отклоненных счетов. При отсутствии нормативов кредитоспособности, когда все заявки на кредит удовлетворяются, реализация становится максимальной, но это нивелируется большими потерями по безнадежным долгам, а также альтернативными издержками ни содержанию довольно большого объема дебиторской задолженности. Последнее вызвано увеличением среднего срока инкассации. Когда установлены нормативы кредитоспособности и отклоняются заявки на кредит, доход от реализации падает, но при этом снижаются также средний период инкассации и потери по безнадежным долгам. Из-за тою, что последние первоначально снижаются быстрее, чем объем продаж, прибыль увеличивается.
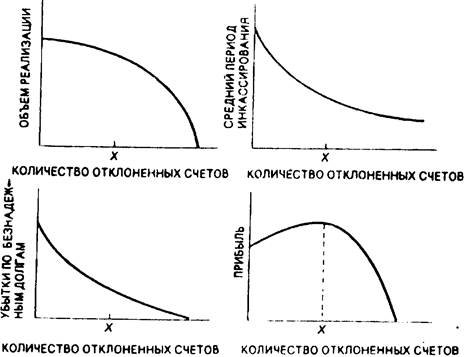
Рис. 3. Зависимость объема реализации среднего периода инкассирования, убытков по бюджетным долгам от количества отклонении (неакцептованных) счетов
По мере того как ужесточаются нормативы кредитоспособности, доход от реализации падает нарастающими темпами, а темпы уменьшения среднего периода инкассации и потерь по безнадежным долгам снижаются. Количество кредитных рисков уменьшается снижающимися темпами. В результате комбинации этих процессов общий доход фирмы с ужесточением нормативов кредитоспособности до определенного момента увеличивается снижающимися темпами, а затем уменьшается. Точка Хна рисунке представляет случай оптимальной политики с учетом нормативов кредитоспособности. В свою очередь эта политика определяет уровень дебиторской задолженности фирмы.
Ясно, что стратегические решения должны быть основаны на гораздо более уточненных исследованиях, чем те, которые были представлены в этом примере. Трудно оценить увеличение спроса и задержки инкассации, которые могут сопровождать снижение нормативов кредитоспособности. Тем не менее руководство должно дать оценку этим связям, если ему нужно реально оценить нынешнюю политику.
Статьи по теме:
Анализ платежеспособности и финансовой устойчивости
В управлении платежеспособностью различают несколько теорий.
По первой теории
ликвидность банка лежит в основе его платежеспособности. Платежеспособность трактуется как способность банка в должные сроки и в полной сумме отвечать по своим обязательствам. Одна ко она зависит не только от ликвиднос ...
Финансовые решения, принимаемые домохозяйствами
Домохозяйствам обычно приходится принимать финансовые решения четырех следующих типов.
• Решения о потреблении и сбережении денежных средств. Какую часть имеющегося богатства семьи можно израсходовать на потребительские нужды, а какую часть текущего дохода следует сохранить для использования в бу ...
Задачи Центрального банка Российской Федерации
Центральный банк Российской Федерации является юридическим лицом, имеет печать с изображением Государственного герба Российской Федерации и со своим наименованием, находится в городе Москве. Банк не регистрируется в налоговых органах. Статус, цели деятельности, функции и полномочия Центрального ба ...