
Риск залогового обеспечения при банковском кредитовании
Материалы » Формы обеспечения возвратности банковского кредита » Риск залогового обеспечения при банковском кредитовании

Риск кредитоспособности заемщика предшествует риску непогашения кредита, под ним принято понимать неспособность заемщика выполнять свои обязательства по отношению к кредиторам вообще. Каждый заемщик характеризуется индивидуальным риском кредитоспособности, который присутствует независимо от деловых отношений с банком и является результатом делового риска и риска структуры капитала[13]. Доставка одежды из Европы в Россию
Именно риск обеспечения кредита зависит от выбора вида обеспечения. Поэтому рассмотрим данный вид риска более подробно. Классификация видов риска обеспечения кредита представлена на рис. 1.2
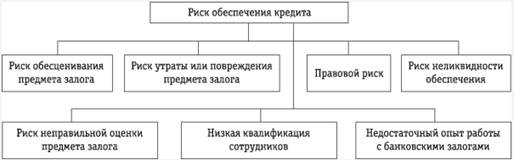
Рисунок 1.2 Виды риска обеспечения кредита
Риск обесценивания залога связан с возможным изменением рыночной стоимости предмета залога в течение срока действия договора залога. Цена предмета залога может меняться как в меньшую, так и в большую сторону. Чаще всего изменение происходит в меньшую сторону, так как помимо рыночных законов в этом случае еще действует фактор, связанный с физическим и моральным износом предмета залога. Подобное изменение рыночной стоимости может привести к тому, что в случае необходимости после реализации предмета залога банк не сможет вернуть кредитные средства и компенсировать свои убытки в полном объеме.
Риск утраты или повреждения предмета залога связан соответственно с полной потерей предмета залога либо с частичной потерей им своих свойств, что также приводит к снижению рыночной стоимости объекта залога либо к полной его утрате. Правовой риск, как правило, связан с возможными нарушениями законодательства недобросовестными залогодателями. Например, в банк могут быть предоставлены поддельные документы, подтверждающие право собственности на заложенное имущество, или имущество может быть заложено несколько раз. В данной ситуации банк может понести дополнительные финансовые, моральные, материальные и временные затраты. Риск неликвидности обеспечения подразумевает невозможность реализации предмета залога на рынке по обоснованной стоимости, а также возможную потерю предметом залога своей ликвидности в течение действия договора залога. Риск неправильной оценки предмета залога может возникать в случае отсутствия достаточного количества информации о предмете залога, низкой квалификации сотрудников, производящих оценку, либо при совершении сотрудниками должностного преступления (например, подкупа).
В этом случае рыночная стоимость залога оказывается ниже стоимости, указанной в документах, и соответственно не может покрыть расходов банка. Риск, связанный с низкой квалификацией сотрудников, может возникать на всех этапах банковского кредитования под залог имущества. Результатом может стать как уже упомянутая завышенная оценка предмета залога, так и недействительность сделки (при неправильном оформлении договора залога) или получение недостоверной информации (в случае некачественной проверки предоставляемых залогодателем документов) и т.д. Риск, связанный с недостаточным опытом работы с банковскими залогами, обобщает в себе все предыдущие виды рисков, так как они могут являться следствием недостаточного опыта. Данный риск обусловлен относительно недавним вхождением в практику банковской деятельности операций залога (особенно залога недвижимости), а также связан с появлением новых банков, не имеющих практики в данной области, и новых банковских услуг.
Методы управления риском обеспечения кредита.
Процесс управления данными видами риска должен включать в себя следующие методы:
1) мониторинг заложенного имущества с определенной периодичностью для каждого конкретного вида имущества;
2) постоянная переоценка заложенного имущества;
3) диверсификация предмета залога;
4) грамотное юридическое сопровождение, а также экспертиза имущества;
5) проверка со стороны службы безопасности на предмет неблагоприятной кредитной истории, текущей задолженности и повторного залога имущества;
Статьи по теме:
Группа Всемирного банка
Всемирный банк (ВБ) — это многостороннее кредитное учреждение, состоящее из шести тесно связанных между собой организаций, входящих в систему ООН, общей целью которых является оказание финансовой помощи развивающимся странам за счет развитых стран.
В условиях глубоко взаимосвязанной и быстро изме ...
Анализ деятельности ОАО "Татфондбанк" в
области маркетинга
Акционерный инвестиционный коммерческий банк «Татфондбанк», именуемый в дальнейшем «Банк», является кредитной организацией, созданной по решению учредителей в форме акционерного общества закрытого типа, преобразованной решением акционеров в акционерное общество открытого типа (Протокол Общего Собр ...
Анализ кредитоспособности заёмщика ЗАО «Русь-Банк» основан 5 сентября 1994 года
Имеет лицензии на осуществление банковских операций, включен в реестр банков участников системы обязательного страхования вкладов.
Учитывая, что в Положении № 254 – П отсутствует жесткий перечень критериев, в соответствии с которым производится оценка финансового состояния заемщика, на кредитную ...