
Анализ обеспеченности кредитного портфеля ОАО «Сбербанк»
Материалы » Формы обеспечения возвратности банковского кредита » Анализ обеспеченности кредитного портфеля ОАО «Сбербанк»

Таблица 2.6. Структура просроченной задолженности по предоставленным кредитам
|
Динамика, тыс. рублей |
Структура, % | |||||
|
01.01.10 |
01.01.11 |
01.01.12 |
01.01.10 |
01.01.11 |
01.01.12 | |
|
Негосударственным ком. организациям |
322 949,00 |
490 221,00 |
21 512 582,00 |
22,00 |
9,217 |
73,799 |
|
Индивидуальным предпринимателям |
4,00 |
1,00 |
381,00 |
0,00 |
0,00 |
0,001 |
|
Гражданам |
1 144 754,00 |
4 828 412,00 |
7 636 913,00 |
78,00 |
90,783 |
26,20 |
|
ИТОГО |
1 467 707,00 |
5 318 634,00 |
29 149 876,00 |
100 |
100 |
100 |
Наиболее проблемными заемщиками для банка являлись до 01 января 2011 года физические лица, хотя банк проводит жесткую политику в области своевременного погашения существующей задолженности, уровень просрочки по данной категории заемщиков достаточно высок. По итогам 2011 года просроченная задолженность граждан-заемщиков сократилась в 3,5 раза по сравнению с итогами 2010 года, но увеличился просрочка задолженность негосударственных коммерческих организации в 8 раз по сравнению с 2010 годом.
Работу по сокращению объема задолженности нужно начинать на предварительной стадии оценки заемщика – до того момента, когда банк начнет выдавать кредит. Начинать реагировать на возникновение задолженности у заемщиков необходимо как можно раньше. Основные усилия служб безопасности, а также служб кредитного мониторинга нужно направлять именно на эту стадию. О внесудебной реализации залогового и других мерах по взысканию можно говорить после того, как заемщик вышел на просрочку.
Выделяется три группы понятия:
1.Просроченная задолженность в понимании действующего банковского законодательства;
2.Безнадежная просроченная задолженность – уже объявленное банкротства и судебные иски;
3.Проблемная задолженность - работающее предприятие попало в затруднительную ситуацию, но имеется надежная репутация и залоги.
К обеспеченным кредитам КБ Сбербанка относят кредиты: жилищные, автокредиты, ипотека и др.( Приложение 1), из них кредиты обеспеченные залогом, застрахованные и т.д. (Рисунок 2.7)
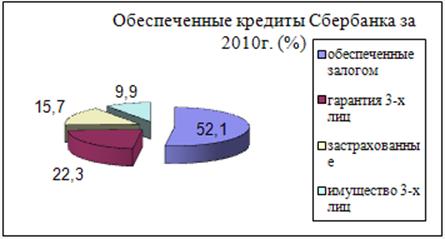
Рисунок 2.7. Обеспеченные кредиты Сбербанка за 2010г.(%)
Данные рисунка 2.7. показывают, что кредиты обеспеченные залогом на конец 2010года составили 52,1%, кредиты обеспеченные гарантией 3-х лиц составили 22,3%, застрахованные кредиты составили 15,7% и самый маленький процент составили кредиты обеспеченные имуществом 3-х лиц. Это говорит о том , что КБ Сбербанк предлагал наиболее выгодные условия по выдачи кредитов обеспеченных залогом.
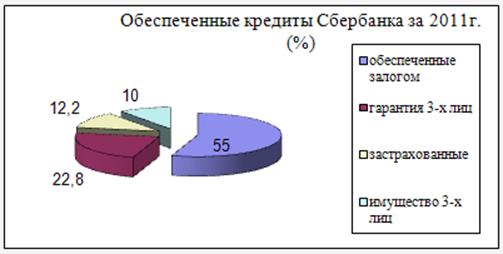
Рисунок 2.8. Обеспеченные кредиты Сбербанка за 2011г.(%)
В отчетном году Банк по сравнению с 2010 годом предлагал наиболее привлекательные условия по выдачи кредитов под обеспечение с целью повышения устойчивости кредитования как основы ресурсной базы. Таким образом, за 2011 год Банку удалось нарастить объем кредитов обеспеченных залогом и увеличить их объем с 53,1 до 55%.
Статьи по теме:
Система построения пенсий и пособий в республике
Беларусь
В конце ХХ столетия повсеместно во всех развитых и развивающихся странах мира возникли проблемы страхования старости. Это, в первую очередь, старение населения вследствие увеличения продолжительности жизни. Рост количества пенсионеров создает дополнительную нагрузку на всю экономику страны. Пенсио ...
Анализ состояния активов и анализ финансовой
структуры капитала
Балансовая стоимость активов Общества на конец отчетного года составила 4 350 млн. руб., сократившись по сравнению с данными на начало года на 935 млн. руб. За год валюта баланса снизилась на 17,7%. При этом снижение сумм произошло по всем разделам баланса, за исключением раздела "Капитал и р ...
Понятие банковской услуги и их виды
Деятельность банковских учреждений многообразна. В современном обществе банки занимаются различными видами операций. Они не только организуют денежный оборот и кредитные отношения. Через них осуществляется финансирование народного хозяйства, купля-продажа ценных бумаг, а в некоторых случаях посред ...