
Ипотечно-инвестиционная техника Эллвуда
Материалы » Ипотечно-инвестиционный анализ и виды кредитов » Ипотечно-инвестиционная техника Эллвуда

Главная привлекательность техники Эллвуда состоит в том, что она предлагает краткую ипотечно-инвестиционную формулу при известном коэффициенте ипотечной задолженности и оцененном процентном изменении стоимости собственности за прогнозный период. Традиционная техника более применима в тех случаях, когда заданы долларовая сумма кредита и цена перепродажи. Технику Эллвуда легче использовать, когда известны коэффициенты.
Формула (12) Эллвуда для определения коэффициента капитализации выглядит следующим образом:
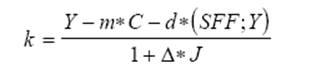
где k - общая ставка дохода для капитализации чистого операционного дохода в стоимость при заданном ожидаемом изменении стоимости за прогнозный период;
Y - ставка отдачи на собственный капитал;
m - коэффициент ипотечной задолженности (доля кредита в общей стоимости собственности);
C - ипотечный коэффициент Эллвуда;
d - изменение стоимости собственности за прогнозный период:
+ dep - снижение стоимости, увеличивает коэффициент капитализации;
- app - увеличение стоимости, уменьшает коэффициент капитализации;
(SFF;Y) - фактор фонда возмещения по ставке отдачи на собственный капитал для прогнозного периода;
Δ - изменение дохода;
J - коэффициент стабилизации дохода. Коэффициент J всегда положителен, поэтому при положительном изменении дохода общий коэффициент капитализации будет скорректирован вниз. При постоянном доходе знаменатель общей формулы будет равен 1, тогда общий коэффициент капитализации будет равен: R = Y - m * C - d * (SFF;Y).
Ипотечный коэффициент Эллвуда рассчитывается по формуле:
C = Y + P * (SFF;Y) - f
, (13)
где C - ипотечный коэффициент Эллвуда;
Y - ставка отдачи на собственный капитал;
P - часть текущего остатка кредита, которая будет выплачена за прогнозный период;
(SFF;Y) - фактор фонда возмещения по ставке отдачи на собственный капитал за прогнозный период;
f - ежегодная ипотечная постоянная, рассчитанная на основе ежегодных выплат и текущего (не первоначального) остатка долга.
Часть текущего остатка кредита, которая будет выплачена за прогнозный период - процент выплаты кредита определяется как отношение коэффициента фонда возмещения для всего срока кредита к коэффициенту фонда возмещения за расчетный период (14):
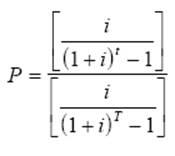
где P - процент выплаты кредита;
i - ставка процента по кредиту;
t - полный срок амортизации кредита;
T - период владения собственностью.
Фактор фонда возмещения рассчитывается по формуле(15):
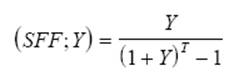
где Y - ставка отдачи на собственный капитал;
T - период владения собственностью.
Ежегодная ипотечная постоянная может быть рассчитана на аннуитет-
ной основе, как взнос на амортизацию единицы(16):
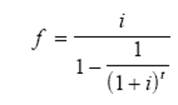
где f - ежегодная ипотечная постоянная;
i - ставка процента по кредиту в год;
t - полный срок амортизации кредита.
Техника Эллвуда может быть использована как в случае получения нового финансирования, так и при принятии покупателем уже существующей задолженности.
Техника Эллвуда требует использования тех же допущений, что и традиционная ипотечно-инвестиционная техника, и таким же образом определяется этими допущениями. Последние включают определенные условия финансирования, цену перепродажи или оценочное изменение стоимости, а также прогнозный период.
В технике Эллвуда важнейшим является С-фактор. Он является результатом синтеза других переменных. Пользователи данного метода ипотечно-инвестиционного анализа должны уделять большое внимание выбору допущений, поскольку оценка стоимости полностью определяется последними.
Статьи по теме:
Анализ рынка пластиковых карт в г. Новокузнецке
Рынок финансовых услуг г. Новокузнецка поделен между 31 коммерческим банком. Все банки, работающие на финансовом рынке города, можно разделить: местные, региональные и московские. В таблице 5 приведен народный рейтинг доверия клиентов к пластиковым картам, эмитированным определенным банком на 01.0 ...
Анализ состояния АС МБР как ключевого компонента платежной системы РБ
Платежная система является неотъемлемой частью финансовой инфраструктуры рыночной экономики, и ее состояние имеет ключевое значение для денежно-кредитного регулирования, обеспечения эффективного расчетного обслуживания финансовой системы государства и реального сектора экономики.
Начиная с момент ...
Расчет ожидаемого экономического эффекта от внедрения
предложенных рекомендаций
Предложения по улучшению систему планирования и управления предоставления услуг, которые были предложены нами, носят рекомендательный характер, однако, нам необходимо рассчитать экономический эффект, который ожидается при их внедрении.
Основной рекомендацией, которая может повлиять на предоставле ...