
Динамика операций с пластиковыми картами на российском банковском рынке
Материалы » Проблемы и перспективы развития операций с банковскими пластиковыми картами » Динамика операций с пластиковыми картами на российском банковском рынке

Также активно в последнее время развивается сотрудничество банков с компаниями в области «зарплатных» проектов. С развитием данного сектора всё чаще появляются банкоматы, расположенные прямо в здании компаний, при этом целевыми пользователями таких банкоматов в основном являются именно сотрудники.
Обычно при расположении банкоматов банки стремятся охватить максимальное количество потенциальных пользователей. При этом учитывается его доступность, место расположения, безопасность и экономическая целесообразность. Таким образом, банкоматы в основном располагаются в торговых центрах, метро, около отделений банка, а также в офисных зданиях с возможностью доступа к нему не только работников данного здания [11, с. 55].
Сдерживающими факторами роста количества банкоматов на территории России можно считать:
- значительную стоимость оборудования;
- острую нехватку коммуникаций;
- высокую стоимость телекоммуникационных услуг.
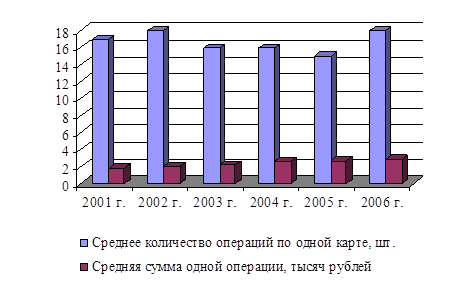
Рисунок 7 – Динамика количества операций, совершаемых физическим лицом, и средней суммы одной операции по банковской карте
Помимо простого снятия денег через банкоматы в дни зарплаты, население России использует банковские платежные карты в качестве средства оплаты товаров и услуг. Соотношение между этими двумя операциями, к сожалению, далеко не такое, как в развитых странах. Тем не менее использование банковской платежной карты как средства платежа является основной ее функцией, поэтому необходимо решать проблемы эквайеринга и развивать его как один из неотъемлемых компонентов рынка банковских платежных карт.
Причинами увеличения количества банковских платежных карт являются как внутренние, так и внешние факторы. К внутренним стоит отнести:
- экономические (рост сбережений населения);
- психологические (готовность населения использовать безналичные средства оплаты);
- технические (расширение инфраструктуры, предназначенной для осуществления операций с использованием платежных карт) (рисунок 8).
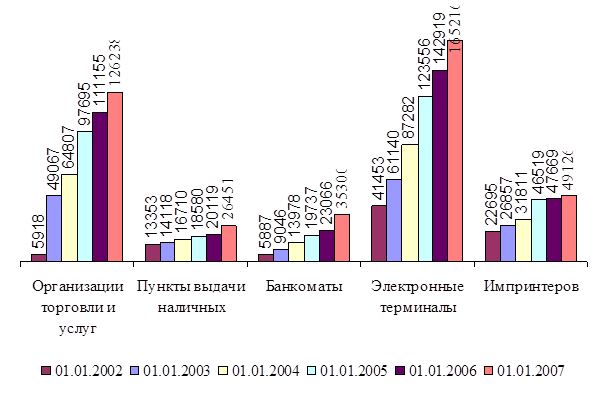
Рисунок 8 – Динамика инфраструктуры, предназначенной для осуществления операций с использованием платежных карт, единиц.
Таким образом, имеет место тенденция опережающего развития инфраструктуры, обеспечивающей проведение операций по безналичной оплате товаров и услуг с использованием карт [15, с. 15-17].
В заключение следует отметить, что российский рынок банковских платежных карт сильно отличается от аналогичных рынков развитых стран. Причинами этого можно назвать как огромную разницу в уровнях развитости экономики стран мира, так и социальные условия. Однако проведенный анализ определяет основные черты российского рынка банковских платежных карт, но и позволяет говорить о перспективности этого института и его значимости для российской экономики в целом.
Статьи по теме:
Денежно-кредитная политика Европейского ЦБ в период
глобального финансового кризиса
В ходе кризиса прослеживаются три основных периода, в рамках которых происходила адаптация денежно-кредитной политики ведущих центральных банков к меняющейся ситуации в экономике и финансовом секторе:
Во второй половине 2007 г. центральные банки столкнулись с неприятной комбинацией системного фин ...
Методы распределения банковских услуг
Следующий элемент комплекса маркетинга - распределение товаров и услуг среди потребителей. Традиционным для банков является доставка услуг клиентам при помощи банковских отделений. Среди них следует выделить универсальные (оказывающие все или почти все банковские услуги) и специализированные (рабо ...
Бухгалтерский учет операцию по кредитованию
физических лиц
Потребительский кредит – кредит с рассрочкой платежа для приобретения потребительских товаров.
Потребительские кредиты различаются по срокам и бывают краткосрочными, среднесрочными, долгосрочными.
Особенность среднесрочного потребительского кредита в том, что ссуда выдается в размере стоимости п ...