
Основные направления развития рынка банковских услуг на примере ЗАО КБ "КЕДР"
Материалы » Анализ банковских услуг ЗАО КБ "Кедр" в условиях нестабильной экономики и разработка мероприятий по внедрению новых видов услуг » Основные направления развития рынка банковских услуг
на примере ЗАО КБ "КЕДР"

Табл. 1.2 Кредиты выданные населению
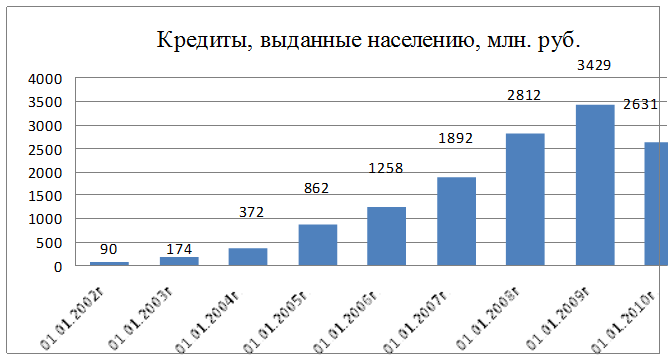
Традиционно ориентируясь на рынок розничных банковских услуг, коммерческие банки динамично наращивают объемы кредитования физических лиц. Объем портфеля по кредитам физическим лицам в ЗАО КБ "КЕДР" увеличился и составил к 01.01.2010 г. около 9 млрд. рублей. На рис 1.2 видно, что основная часть кредитов выдавалась на прочие виды деятельности и составила 33 %, а самый меньший процент выдан на транспортные средства и связь - 5 %.

Рис.1.2 Отраслевая структура кредитного портфеля
Таким образом, на основании вышеизложенного материала можно сделать следующие выводы. Банковская услуга - профессиональный интеллектуальный продукт, состоящий из комплекса банковских операций, которые приводят к оптимальному исполнению требований клиента и созданный с целью реализации его на рынке и извлечения прибыли.
Благоприятная макроэкономическая ситуация, улучшение финансового состояния реального сектора экономики, увеличение реальных располагаемых денежных доходов населения послужили основой динамичного развития банковской деятельности и улучшения показателей, характеризующих уровень обеспеченности экономики банковскими услугами.
Статьи по теме:
Законодательно-правовая база кредитных отношений
в период рыночного реформирования экономики
Кредитные отношения в современных условиях регулируются прежде всего Гражданским кодексом РФ /1/, а также рядом законов, принятых российским парламентом в целях развития и конкретизации его положений. Далее идут правовые акты, принятые Центральным Банком России. Наиболее важный законодательно-прав ...
Процесс развития новых банковских услуг
Предоставление новых банковских услуг является одним из наиболее рисковых мероприятий, на которые может решиться банк. Особенно высок риск в индустрии, ориентированной на обслуживание, так как конкурентам в этой сфере легче воспроизвести те же самые услуги, чем в большинстве производственных отрас ...
Процентные своп-контракты
В начале 80-х годов на рынке еврооблигаций был разработан прием хеджирования изменения процентных ставок, позволяющий двум заемщикам денежных средств (в том числе банкам) сотрудничать посредством обмена некоторыми наиболее благоприятными характеристиками своих займов. Например, один из заемщиков, ...