
Порядок расчетов с использованием пластиковых карт в России
Материалы » Расчеты пластиковыми картами » Порядок расчетов с использованием пластиковых карт в России

Смарт- карта имеет встроенный микропроцессор – чип. В банке в память смарт- карты со специального карточного счета клиента списывается некоторая сумма, в результате чего смарт- карта становится как бы электронным кошельком. При осуществлении покупки владелец карты при расчете вставляет ее в специальный кассовый терминал, оборудованный считывающим устройством, и набирает свой личный пароль (pin- код). Продавец с помощью считывающего устройства проверяет подлинность карты, а затем дебетует карту (списывает необходимую сумму) и кредитует кассовый терминал (зачисляет списанную с карты сумму), соединенный с банком. Если владельцу карточки не хватает сумм, хранящихся в памяти карты, он может в отделении банка, входящего в данную систему платежных карточек, дополнить свой «электронный кошелек» недостающей суммой в безналичной форме.
В зависимости от того, кому будут проданы карточки, они могут быть[4]:
- индивидуальными (собственными), когда один карточный счет соответствует одной карточке;
- семейными, когда члены одной семьи – владельцы нескольких карточек – пользуются одним карточным счетом;
- корпоративным – для юридических лиц с назначением доверенного лица или нескольких доверенных лиц, которые будут распоряжаться счетом в пределах персонального лимита или без него с единой или несколькими карточками. Расчетно-кассовое обслуживание клиентов по операциям с использованием выданных им банковских карт может осуществлять только та кредитная организация, чей логотип и (или) наименование присутствуют на лицевой стороне этих карт. Наличие логотипов других кредитных организаций не допускается.Кредитная корпоративная карта – это банковская карта, которая позволяет держателю, уполномоченному юридическим лицом, осуществлять операции в размере предоставленной эмитентом кредитной линии и в пределах расходного лимита, установленного эмитентом в соответствии с условиями договора с клиентом, согласно перечню разрешенных операций.Для получения корпоративной банковской карты организация должна открыть в банке-эмитенте счет и заключить договор, который предусматривал бы проведение расчетов по счету с использованием банковской карты.Наибольшей популярностью среди пользователей пластиковых карт в Российской Федерации пользуются международные пластиковые карты ViSa (40%) и Europay (25%), которые принимаются по всему миру в более чем 120 странах мира (см. рис. 2). пластиковый карта расчет платежный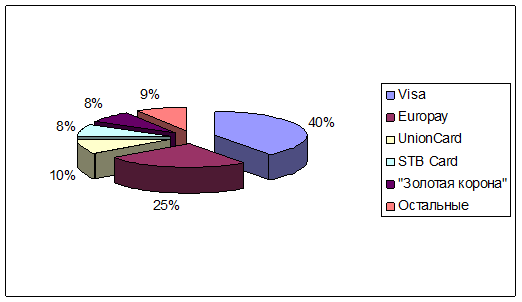 Рис.2 - Рейтинг пластиковых карт в платежном обороте России[5] Все расчеты по операциям с использованием банковских карт, совершаемые на территории Российской Федерации осуществляются только в валюте Российской Федерации – рублях на основании заключенного договора между банком и контрагентом (физическое или юридическое лицо). Исключением являются расчеты в иностранной валюте, предусмотренные действующим законодательством России. На банковской карте должны присутствовать наименование и логотип эмитента, однозначно его идентифицирующие.
Статьи по теме:
Понятие, сущность риска. Виды риска
Риск – это событие, способное (в случае его реализации) оказать влияние на ход выполнения проекта. Риски существуют во всех проектах, но не всегда реализуются. Риск, который реализовался, превращается в проблему.
Воздействие, или последствие риска – влияние реализовавшегося риска на возможность в ...
Анализ системы планирования и организации предоставления
услуг ООО "B&B INSURANCE"
Общество с ограниченной ответственностью "B&B INSURANCE" является коммерческой организацией, созданной в организационно-правовой форме общества с ограниченной ответственностью, в соответствии с действующим законодательством Российской Федерации. Полное фирменное наименование Общества ...
Банки и небанковские кредитные организации
Сущность и функции кредита в его различных формах реализуется через кредитную систему. Традиционно кредитная система рассматривается в двух аспектах: функциональном и инструментальном.
С точки зрения функционального аспекта, под «кредитной системой» понимается совокупность кредитных отношений, фо ...