
Простые опционные стратегии
Материалы » Опционные стратегии » Простые опционные стратегии

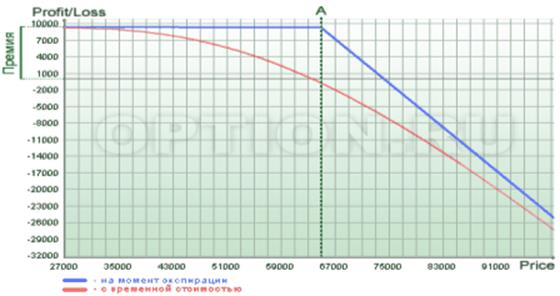
Рис. 4. Стратегия «продажа колла» — продажа опциона на покупку
Продажа пута
Основные характеристики:
v максимальный риск — цена исполнения минус премия;
v максимальный доход — полученная премия;
v точка нулевого дохода (убытка) — цена исполнения минус премия;
v область применения — рыночные цены испытывают повышательную тенденцию.
Спекулятивная стратегия продажи путов основана на том предположении, что курс лежащей в основе опциона бумаги не упадет и что он останется относительно стабильным. Если торговец хочет играть на повышении цены и рассчитывает на то, что цена поднимется, то продажа путов — не очень хорошая стратегия, поскольку максимальная прибыль продавца — это полученная им премия. В противоположность этому потенциальная прибыль владельца «колла» — не ограничена. Продавец «пута» хочет, чтобы цены оставались стабильными, с тем, чтобы он мог заработать на компоненте временной стоимости премии. Пут «за деньги» с истечением через три месяца мог бы иметь относительно большую премию, которая вся состояла бы из временной стоимости. Если курс лежащей в основе опциона ценной бумаги останется в узких границах, то временная стоимость будет уменьшаться со все большей скоростью и к сроку истечения опциона дойдет до нуля. Это составит прибыль продавца пута, если опцион истечет без исполнения.
В случае продажи пута нет деления на покрытый и непокрытый опцион по самому существу опциона: независимо от того, если ли у продавца опциона лежащий в его основе актив (акции) или нет, он в случае исполнения опциона обязан купить его актив.
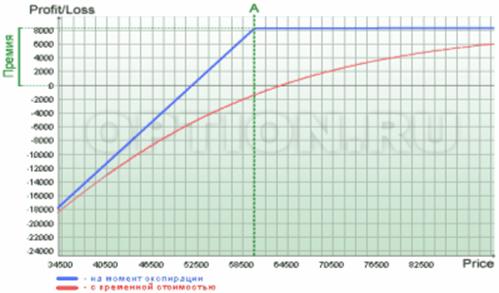
Рис. 5. Стратегия «продажа пута» — продажа опциона на продажу
Вывод:
Из всех рассмотренных стратегий можно сделать вывод о том, что наибольшему риску себя подвергают продавцы, использующие «непокрытую» продажу колла и продажу пута, так как, если ситуация сложится не в их пользу, их убытки будут не ограничены. Но не все так плохо для продавцов, как покажется на первый взгляд. Самой большой ценностью для продавца опциона является время. Так как купленный опцион существует только в пределах весьма ограниченного промежутка времени, то не каждый покупатель инструмента успевает достичь своих целей до истечения его срока. После чего опцион истекает и продавец остается с прибылью.
Статьи по теме:
Технологии защиты электронных платежных систем
Некоторое время развитие WWW сдерживалось тем, что html-страницы, являющиеся основой WWW, представляют собой статический текст, т.е. с их помощью сложно организовать интерактивный обмен информацией между пользователем и сервером. Разработчики предлагали множество способов расширения возможностей H ...
Методы оценки риска при кредитовании физических лиц
Центральное место в Акционерном коммерческом Сберегательном банке Российской Федерации (ОАО) Приволжское ОСБ 6670 в управлении кредитным риском принадлежит определению методов оценки кредитного риска по каждой отдельной ссуде/заемщику и на уровне банка (кредитного портфеля) в целом. Под оценкой кр ...
Описание опционных стратегий
Стратегия
(strategy) – это комбинация разных опционов и, возможно, базового актива в одном портфеле, который создан для достижения поставленной инвестором цели.
Существует множество различных стратегий.
Число опционных стратегий потенциально очень велико, так как существует множество стратегий ...