
Анализ рынка государственных ценных бумаг за 2005-2006 годы
Материалы » Государственные ценные бумаги » Анализ рынка государственных ценных бумаг за 2005-2006 годы

В последние 2–3 года фондовый рынок России претерпевает кардинальные изменения в плане увеличения объема торгов и участников рынка, так как возможность заработать прибыль при проведении операций с ценными бумагами становится все реальнее благодаря многим сопутствующим этому факторам. К доминирующим факторам относят целенаправленно проводимую политику Минфина РФ, постепенное становление на мировой уровень российской экономической системы в целом, заинтересованность иностранных инвесторов в природных ресурсах и производственных мощностях России и т.д. Проведем аналитические исследования колебаний конъюнктуры рынка ГКО-ОФЗ в динамике за 2005 и 2006 гг.
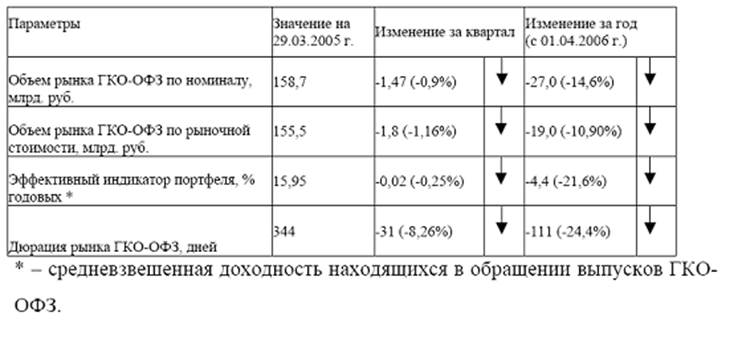
Ситуация на рынке государственных краткосрочных облигаций и облигаций федерального займа (ГКО-ОФЗ) в I квартале 2006 г. характеризовалась общей нестабильностью. Тенденция к снижению процентных ставок, преобладавшая на протяжении 2005 года, не получила продолжения. В целом по итогам квартала доходность ГКО-ОФЗ осталась практически неизменной – индикатор рыночного портфеля к началу апреля снизился лишь на 0,02% годовых до 15,95% годовых (таблица 1).
Таблица 1 – Динамика основных характеристик рынка ГКО-ОФЗ
Первый квартал 2006 года разделился на два периода, характеризовавшихся различными тенденциями динамики рынка (рисунок 1). Первый продолжался с начала января до 6 февраля, когда Минфин РФ разместил на аукционе ОФЗ серии 27017. К этому времени индикатор рыночного портфеля снизился до 13,8% годовых – исторического минимума рынка. Процентные ставки долгосрочных ОФЗ опустились ниже уровня 15% годовых (рисунок 2), номинальный объем рынка упали до 152,5 млрд. руб., что стало минимальным значением за последние годы. В дальнейшем, вплоть до конца марта на рынке, напротив, доминировала тенденция к росту доходности при одновременном увеличении объемов заимствования со стороны эмитента.
Наиболее значимыми негативными факторами, оказавшими определяющее влияние на ценовую динамику, стали – пониженный уровень банковской ликвидности и активизация эмиссионной политики Минфина РФ. В январе–марте общий уровень ликвидности банковской системы существенно снизился. Как следствие, оборот вторичного рынка ГКО-ОФЗ уменьшился в два раза, значительно возросла чувствительность рынка к колебаниям процентных ставок на рынке межбанковских кредитов (МБК), которые зачастую достигали 50% годовых.
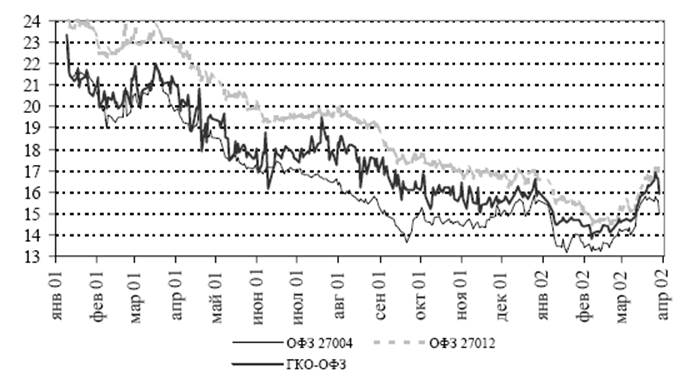
Рисунок 1 – Динамика доходности рынка ГКО-ОФЗ и некоторых серий ОФЗ в 2005–2006 гг.,
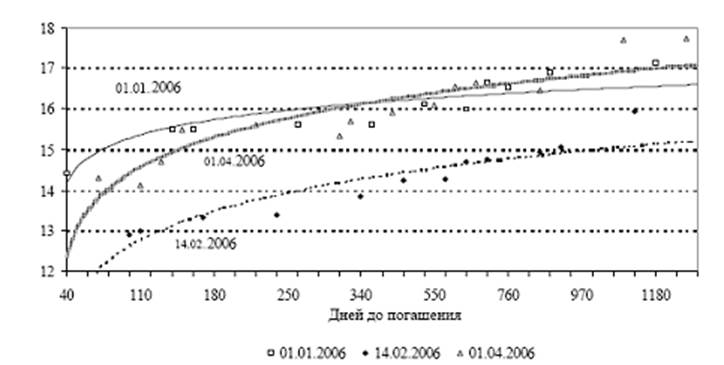
Рисунок 2 – Изменение кривой доходности ГКО-ОФЗ в I квартале 2006 г., % годовых (датами указаны проанализированные дни в течение квартала)
Еще более сильное воздействие на рынок государственного долга оказало изменение эмиссионной политики Минфина РФ, выразившаяся в увеличении объемов заимствования и существенном повышении ставок первичного размещения, против текущего уровня вторичного рынка в целях
активизации рынка. Наиболее значительная премия к доходности вторичного рынка сложилась на аукционах 13 и 20 марта, на которых размещались соответственно 8-ми месячные ГКО и 3-х летние ОФЗ. Подобные действия Минфина привели к быстрому росту общего уровня доходности рынка на 1,5–2% годовых.
В целом позитивная ситуация в российской экономике практически не оказывала влияния на динамику доходности ГКО-ОФЗ. Рост мировых цен на нефть, ставший определяющим фактором для рынков акций и валютных облигаций РФ, был проигнорирован операторами рынка рублевых облигаций. В условиях резких скачков валютного курса (особенно в начале квартала), которые объективно должны были снижать привлекательность рублевых активов, котировки ГКО-ОФЗ устойчиво росли. Когда же во второй половине квартала 2006г. курс рубля к доллару относительно стабилизировался, цены рублевых облигаций, напротив, пошли вниз. Столь же неадекватной оказалась и реакция рынка на динамику инфляции. Снижение доходности в январе 2006г. в условиях роста потребительских цен на 3,1% привело к тому, что реальная процентная ставка ГКО-ОФЗ оказалась резко отрицательной (-20,4% годовых). В дальнейшем разнонаправленное движение доходности и индекса потребительских цен выправили ситуацию, и в марте реальная ставка ГКО-ОФЗ вышла в положительную область (+1,5% годовых).
Стабильное снижение процентных ставок валютных облигаций РФ, наблюдавшееся в течение всего первого квартала 2006 года, также практически не нашло отражения в динамике рыночных ставок, что традиционно оказывало благоприятное воздействие на рынок ГКО-ОФЗ. В настоящее время инвесторы не рассматривают рублевые облигации в качестве реальной альтернативы валютным бумагам, поскольку объемы и ликвидность этих рынков не сопоставимы.
Статьи по теме:
Взаимоотношения Центрального банка РФ с органами государственной власти и органами
местного самоуправления
Банк России участвует в разработке экономической политики Правительства Российской Федерации. Председатель Банка России или по его поручению один из его заместителей участвует в заседаниях Правительства Российской Федерации, а также может принимать участие в заседаниях Государственной Думы при рас ...
Организация оценки кредитоспособности
На финансовом рынке страны Открытое акционерное общество «Белорусский Индустриальный Банк» функционирует почти 16 лет. За это время банк достиг значимых результатов по всем показателям деятельности. В г. Гомеле филиал данного банка создан в целях расширения банковских услуг. Основными задачами фил ...
Развитие фондовых бирж стран Совета сотрудничества арабских государств Персидского залива
Фондовые биржи стран Совета сотрудничества арабских государств Персидского залива (ССАГПЗ – интеграционной группировки, включающей в себя Бахрейн, ОАЭ, Оман, Катар, Кувейт и Саудовскую Аравию) после долгих лет пребывания на задворках финансовых рынков в последние годы стали стремительно развиватьс ...