
Исследование рынка банковского кредитования в Республике Саха и потребностей населения
Материалы » Деятельность коммерческого банка по развитию филиальной сети » Исследование рынка банковского кредитования в Республике Саха
и потребностей населения

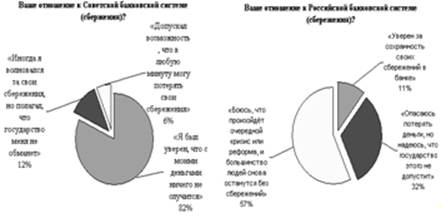
Рис. 3.2. Эволюция отношения реальной и потенциальной клиентуры банков к отечественной банковской системе, в % опрошенных
Представления большинства клиентов о российской банковской системе в настоящее время довольно критичны. Проведенный опрос выявил, насколько основные банковские услуги населению пользуются спросом, и какие из них будут востребованы в будущем. Очевидно перераспределение интересов потребителей банковских услуг в сторону кредитных услуг. Особенно желаемым для получения из предлагаемых кредитов оказался ипотечный кредит (53% респондентов), а основным критерием выбора кредитного продукта стали его цена (87%), длительность кредита (64%) и простота его оформления (45%).
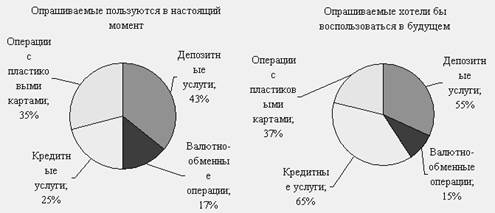
Рис. 3.3. Востребованность банковских услуг населению Якутии, в процентах опрошенных
Результаты исследования подтвердили, что кредиты – очень перспективный вид банковских услуг, и абсолютное большинство респондентов (92%) намерены в будущем воспользоваться заёмными банковскими средствами. Основным препятствием для потенциального заёмщика являются не банковские условия вообще, а низкий уровень официального дохода (о чём заявила почти четверть потенциально желающих взять кредит). Этот фактор связан не столько с банковской сферой, сколько с условиями труда в России и ставками налогообложения на заработные платы. Таким образом, большая часть населения (как реальных, так и потенциальных заёмщиков) рассматривает банковские кредиты как одну из возможностей возмещения планируемых крупных расходов. Однако формальные требования банков к возможным заёмщикам существенно ограничивают активность кредитного поведения потенциальных клиентов.
В целом, респонденты с пониманием относятся к банковским формальностям по выдаче кредита и признают актуальность кредитования, позволяющего большинству заёмщиков улучшить качество жизни. Вместе с тем, среди якутян довольно широко распространено мнение, что банки предлагают заведомо невыгодные программы кредитования.
Менее популярными в перспективе направлениями (по сравнению со вкладами и кредитами), по мнению респондентов, являются операции с ценными бумагами и использование пластиковых карт: так, вложить возможные сбережения в ценные бумаги готово 10% опрошенных; более трети потенциальных клиентов планируют проводить в будущем операции с ценными бумагами, а более 50% – собираются приобрести пластиковые карты. Иначе говоря, потенциальная клиентская база у банков существует и по этим финансовых услуг. Для роста их популярности среди потенциальной клиентуры банкам необходимо заниматься широким информированием населения и предложением дополнительных выгод клиенту. В данных видах банковских услуг реальное поведение и потенциальные установки клиентуры чаще совпадают, а разница между ними меньше, чем в оценках расширения вкладов и кредитования. В целом, экономическое поведение потенциальной клиентуры по операциям с пластиковыми картами и ценными бумагами содержит в себе больше возможностей мобильности клиентуры, чем среди реальных клиентов.
Статьи по теме:
Содержание социального страхования, его принципы
Обязательное социальное страхование - часть государственной системы социальной защиты населения, спецификой которой является осуществляемое в соответствии с законом страхование работающих граждан от возможного изменения материального и (или) социального положения, в том числе по независящим от них ...
Общие условия кредитования населения в Сбербанке России
Кредитные операции представляют собой отношения между кредитором и заемщиком по предоставлению последнему определенной суммы денежных средств на условиях возвратности, срочности и платности.
Сберегательный банк РФ осуществляет выдачу кредитов населению в пределах имеющихся у него кредитных ресурс ...
Анализ прибыли и рентабельности
Деятельность Общества в 2011 году была связана с увеличением выпуска товарной продукции, объема реализации и ростом прибыли от продаж относительно уровня 2010 и 2009 годов.
Основные финансовые результаты деятельности ОАО "ТВЦ - Сервис" в течение анализируемого периода приведены ниже в т ...