
Направления совершенствования обслуживания физических лиц с использованием современных технологий
Материалы » Процесс организации банковского обслуживания физических лиц » Направления совершенствования обслуживания
физических лиц с использованием современных технологий

Внешние факторы, определившие эволюцию дистанционных банковских услуг, можно объединить в три группы: 1) глобализация; 2) возросшая конкуренция; 3) развивающиеся средства коммуникаций|. Например, переход к мировым интегрированным системам — Интернет. Следует отметить, что предпосылки для быстрого прогресса были созданы и существенным удешевлением банковских услуг, совершаемых при помощи новых технологий и новых канатов взаимодействия с клиентами.
Одним из самых перспективных каналов электронного сервиса считается интернет-банкинг. Он относится к технологическим системам, которые обеспечивают предоставление онлайнового дистанционного Доступа клиентов к счетам, и обшей информации о банковских услугах с помощью персонального компьютера. Динамика увеличения российских банков, установивших систему интернет-банкинга, представлена на рис. 3 (составлен по данным сети Интернет).
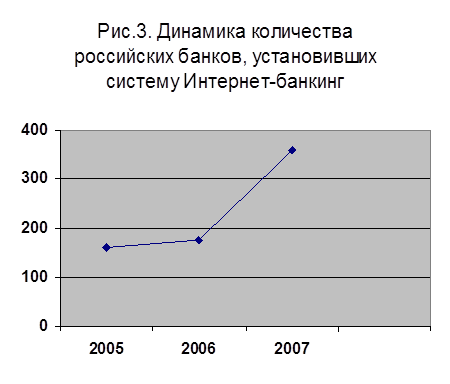
Системы банковского обслуживания составляют серьезную конкуренцию филиальным банковским сетям, поскольку обеспечивают: экстерриториальность и непрерывность работы круглосуточно; интерактивность обслуживания; множественность каналов и устройств доступа к банковской информации; проведение операций в режиме реального времени; точность и наглядность предоставления информации.
Выделим три стадии использования Интернета в деятельности банков:
1.«Пассивное существование» — имеют web-сайт, считая, что этого достаточно.
2.Интегрированный подход, когда банки предлагают банковские услуги с помощью Интернета вдополнение к традиционным услугам в целях удержания клиентов, заинтересованных в новых технологиях.
3.Автономный Интернет-банк (виртуальный банк) существует только в сети, создается кредитными институтами или торговыми компаниями и привлекает клиентов с помощью избирательного ценообразования и специализированной информации.
Развивая такие технологии, банки преследуют три цели:
• сохранить и расширить свою долю на рынке услуг;
• сократить операционные расходы;
• получить новые источники доходов.
Задача банков в настоящее время — не выделяя традиционные и электронные каналы доставки услуг в самостоятельные бизнес-подразделения, предоставлять клиентам возможность самим выбирать, какими средствами или способами получать эти услуги. Широкий набор этих каналов связи способен обеспечить банкам устойчивость бизнеса и стабильность клиентской базы. Система Интернет-банкинга признана перспективной, и в необходимости ее развития сомнений нет, это лишь вопрос времени.
Статьи по теме:
Функции Центрального банка Российской Федерации
Рассмотрим функции Центрального банка Российской Федерации:
Функция эмиссионного центра заключается в том, что Центральный банк обладает монопольным правом на выпуск банкнот. Под эмиссией центрального банка понимается выпуск в обращение денег исключительно в наличной форме. Объемы эмиссии наличны ...
Участники системы карточных расчетов и их взаимодействие
Безналичные платежи с использованием банковских пластиковых карт осуществляются в рамках определенной платежной системы.
Под платежной системой понимается совокупность действующих договорных отношений, программно-технических решений, внутренней организационной и методологической инфраструктуры, с ...
Муниципальные ценные бумаги
Самым распространенным типом муниципальных ценных бумаг являются муниципальные облигации, которые представляют собой обязательства по возмещению долга к определенному сроку с выплатой фиксированных процентов. С точки зрения надежности помещения капитала муниципальные облигации стоят на втором мест ...