
Оценка качества банковских услуг
Материалы » Процесс организации банковского обслуживания физических лиц » Оценка качества банковских услуг

Первая ступень – это разрыв между ожиданиями потребителя относительно качества банковской услуги и реакцией руководства банка на эти ожидания. Вторая ступень – разрыв между пониманием руководством банка ожиданий потребителя и процессом внедрения системы качества в своем банке. Третья ступень – разрыв между внедренной руководством банка системой качества и неподготовленностью персонала банка следовать установленным стандартам. Четвертая ступень – разрыв между существующей в банке системой качества и завышенной рекламой этой системы качества в СМИ. Наконец, пятая ступень, самая главная – это разрыв между ожиданиями потребителей банковской услуги и процессом предоставления банком этой услуги.
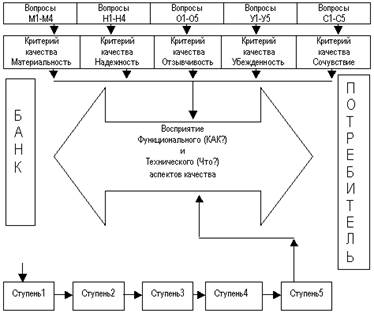
Рисунок 1. Концепция качества банковской услуги и критериев ее оценки
В практической деятельности маркетолога модель SERVQUAL может служить для определения уровня удовлетворенности потребителей продуктами/услугами, существующими на рынке.
SERVQUAL (от servicequality, качество сервиса) – исследовательский инструмент, предложенный в 80-х годах в США (ZeithamlV., ParasuramanA., BerryL.) как универсальный инструмент измерения качества сервиса, являющийся частным случаем статистического анализа диффузионных Бассовских моделей[45]. Задача SERVQUAL - измерить степень разрыва между ожиданиями покупателей и их восприятием (то есть фактическим положением дел). Полученная информация (в форме индексов) используется как один из индикаторов успешности функционирования предприятия, наряду с финансовыми, экономическими и другими показателями.
Алгоритм модели - «Ожидание Минус Восприятие» (Expectation-Perception, P-E). Понимание воспринимаемого качества в методике может быть отражено в следующей цитате из классической работы Паразурмана по этому вопросу: «Воспринимаемое качество воплощено в методику как разность между замерами покупательского восприятия товара и ожидаемой реакции на товар». При этом ожидание рассматривается как «потребительские надежды и желания», как стандарт при создании товаров или услуг. Восприятие в настоящей методике рассматривается как замеренное потребительское отношение к реально созданному и воспринимаемому товару в рамках пробного маркетинга.
Базовый алгоритм, выявляющий «степень качества товара», отражающий концепцию SERVQUAL, может быть отражен следующим уравнением:
SQi = sumWj (Pij – Eij),
где
· SQi - воспринимаемое качество стимула;
· Wj – весовой фактор атрибута;
· Pij - созданное восприятие i стимула по отношению к атрибуту j;
· Eij – ожидаемый уровень для атрибута j, который является нормативом стимула i.
При создании методик, базирующихся на концепции P-E, используется однофакторная модель:
MQi = -1 ((Pi – I) (Eij – I)),
где
· MQi - модифицированное значение SERVQUAL качества стимула;
· Pi - созданное восприятие i стимула;
· I – идеальное максимальное значение атрибута, в соответствии с классической относительной моделью идеальной точки.
Разумеется, метод SERVQUAL, прочно обосновавшийся с 1985 года в мировой (большей частью Американской) теории маркетинга, претерпел целый ряд прогрессивных усовершенствований и развился во множестве аналогичных методов, некоторые из которых по ряду своих черт имеют естественные преимущества по отношению к базовому методу.
По утверждению Джозефа Кронина, SERVQUAL описана как форма позиции (attitude), отнесенная к «удовлетворенности», но не эквивалентная ей, а результируется как разность между ожиданием и восприятием. По его мнению, воспринимаемый уровень сервиса – это, скорее, отношение потенциальных потребителей, выраженное в «наиболее общем протяженном развитии». В свою очередь, понятие «удовлетворенности» он рассматривает как замер специфических параметров удовлетворенности, более однозначно характеризующих потенциальную потребительскую тенденцию. Д. Кронин обозначил в данном случае под уровнем качества, сославшись на ATTITUDE, модель сервисного качества, разработанную Болтом и Дреув в качестве математического описания алгоритма SERVQUAL .
ATTITUDE модель - воспринимаемый уровень сервисного качества рассматривает как функцию:
ATTITUDEt = f (CS/Dt, ATTITUDEt-1),
где ATTITUDEt-1 - уровень качества сервисного обслуживания в предыдущем периоде;
CS (Consumer Satisfaction) - уровень потребительской удовлетворенности;
Dt (Dissatisfaction) - уровень потребительской неудовлетворенности.
Эта модель послужила базой для создания описательной связи между параметром «удовлетворенности» и «уровнем качества»:
SERVQUAL = f (CS/Dt, Disconfirmation),
где
CS/Dt = f' (Disconfirmation, E, Performance).
Критерии качества банковской услуги
Исследования показали, что потребители оценивают функциональные и технические аспекты качества банковской услуги по пяти основным критериям (табл.4):
Таблица 4.Измерения качества услуг в модели SERVQUAL
|
Измерение: |
Краткое описание измерения: |
|
Материальность (Tangibles) |
Восприятие помещений, оборудования, внешнего вида персонала и других физических свидетельств услуги |
|
Надежность (Reliability) |
Способность выполнить обещанные услуги точно и основательно |
|
Отзывчивость (Responsiveness) |
Желание помочь клиенту и быстрое оказание ему услуги |
|
Уверенность (Assurance) |
Воспринимаемая компетентность и вежливость персонала. Формируемое доверие компании и персонала к себе. Безопасность услуг. |
|
Сопереживание (Empathy) |
Доступность (физически и психологический контакт с сотрудниками должен быть легким и приятным), коммуникативность (фирма информирует потребителей об услугах на понятном им языке), понимание (стремление лучше понять специфические потребности клиента и приспособиться к ним) |
Статьи по теме:
Туристическое страхование
Получение визы. Обязательным требованием у большинства посольств, для открытия въездной визы в ту или иную страну, является наличие медицинской страховки.
Безопасность и защита во время поездки. Любая поездка сопряжена с определенной степенью риска: внезапное заболевание, несчастный случай, потер ...
Условия размещения выпущенных эмиссионных ценных бумаг
Эмитент имеет право начинать размещение выпускаемых им эмиссионных ценных бумаг только после регистрации их выпуска. Количество размещаемых эмиссионных ценных бумаг не должно превышать количества, указанного в учредительных документах и проспектах о выпуске ценных бумаг. Эмитент обязан закончить р ...
Инструменты денежно-кредитной политики
В Уставе ЕСЦБ (статьи с 17 по 24) определены инструменты денежной политики и операции, осуществление которых позволит системе решить возложенные на нее задачи. Основные инструменты денежной политики ЕСЦБ: проведение операций на открытом рынке, регулирование дисконтной ставки путем проведения депоз ...