
Специфика рынка банковских услуг
Материалы » Актуальные проблемы и перспективы банковского маркетинга » Специфика рынка банковских услуг

· на качественных характеристиках предоставляемых банковских услуг;
· в учёте политической и экономической конъюнктуры, влияющей на качество услуг;
· в снижении риска при предоставлении банковских услуг.
3. Торговая концепция, или концепция интенсификации коммерческих усилий. Основывается на активной информации и рекламе банковских услуг на основе маркетинговых исследований, обеспечивая необходимый уровень привлечения клиентов и рост объема реализации услуг. Типичным приемом этой концепции является создание банками страховых компаний, пенсионных фондов, лизинговых компаний – с целью привлечения клиентов комплексным обслуживанием, включая нетрадиционные услуги. Ее цели среднесрочные: завоевать внимание потребителей банковских услуг, в частности, за счет проведения более агрессивной рекламной кампании и активной личной продажи.
4. Традиционная маркетинговая концепция. В соответствии с ней рост объема потребления банковских услуг можно обеспечить после проведения анализа потребностей и мотиваций спроса отдельных социальных групп населения на эти услуги и разработке адресного предложения по продвижению банковских услуг. Маркетинг здесь начинается с анализа спроса на услугу, после чего составляются предложения и программы по продвижению. Концепция связана со следующими факторами:
· насыщение спроса на банковские услуги;
· часть банков имеет внешнюю и внутреннюю инфраструктуру;
· развитие государственных и международных финансовых рынков;
· ограничение денежных ресурсов.
Банки, придерживающиеся данной концепции, чаще других, имеют свой брэнд и представляют полный комплекс услуг.
5. Концепция социально-этического маркетинга. Основывается на то, что стратегия банка ориентируется на потребности потенциальных клиентов и интересы общества в целом. Один из вариантов концепции – «концепция 7-С» представлен на рис.1.
Рис.1 Элементы социально-ориентированной концепции «7-С»
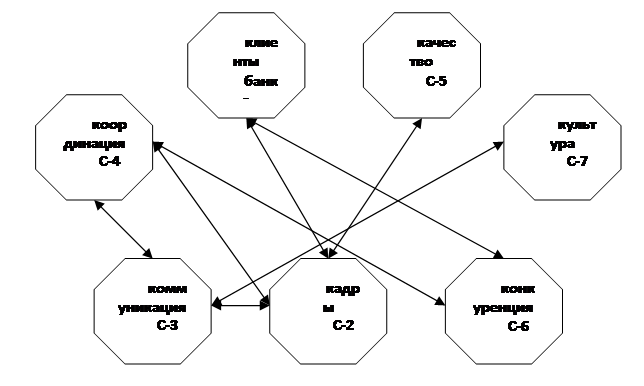
Рассмотрим составляющие этой концепции.
С-1 – клиент банка или потребитель банковской услуги. Усиление конкуренции между банками требует особого внимания к проблеме отношений с каждым клиентами, установлению партнерских отношений между банком и клиентом, которые определяют выигрыш в конкурентной борьбе.
С-2 – кадры. Элемент, объединяющий банк, контрагентов и клиентов, существенно влияющий на конкурентоспособность банка. От квалификации кадров зависит уровень эффективности деятельности любого банка.
С-3 – коммуникация. Это методы и формы доведения идей банка и положений о той или иной услуге до потребителя банковских услуг. Это – техническое обеспечение, полнота информации для партнера, конкретность и ясность выражения целей, деликатность в отношениях, корректность и пунктуальность в процессе общения на всех уровнях.
С-4 – координация. Наличие прямой и обратной связи между объектами и субъектами деятельности банковского учреждения, необходимый элемент для оптимального осуществления стратегии.
С-5 – качество. Это - совокупность характеристик услуг, которые способны удовлетворять потребности клиента.
С-6 – конкуренция. Процесс взаимодействия, борьбы между производителями банковских услуг за потребителя.
С-7– культура. Этот элемент охватывает все вышеупомянутые ее компоненты и отражает корпоративную культуру банка.
Рассмотрев все составляющие, можно сделать вывод, что в процессе удовлетворения запросов клиентов банки получают свою прибыль, а общество получают свою прибыль в форме бюджетных отчислений или кредитования социальных программ.
Статьи по теме:
Сущность и структура банковской системы, виды банков
Что представляет собой банковская система?
Банковская система - совокупность банков, находящихся в тесной взаимосвязи друг с другом и внешней средой. Банковская система включает в себя центральный банк и коммерческие банки. Будучи частью экономической системы, банковская система отражает экономич ...
Понятие, форма и условия договора банковского счета
Исходя из пункта 845 Гражданского кодекса Российской Федерации, по договору банковского счета банк обязуется принимать и зачислять поступающие на счет, открытый клиенту (владельцу счета), денежные средства, выполнять распоряжения клиента о перечислении и выдаче соответствующих сумм со счета и пров ...
Виды страхования
Существует несколько видов страхования:
1) Страхование имущества
Юридические и физические лица могут заключать договоры страхования на объекты, в отношении которых они имеют имущественный интерес: здания, сооружения, передаточные устройства, силовые рабочие и другие машины, оборудование, транспо ...