
Сущность и классификация прочих расходов коммерческой организации
Материалы » Анализ расходов коммерческой организации » Сущность и классификация прочих расходов
коммерческой организации

К прочим видам деятельности относятся все внереализационные операции по расходам, а также операции по продаже основных средств и иных активов, кроме иностранной валюты и тех, что относятся к операциям по обычным видам деятельности (продукции, товары), проценты операций, поступивших платежей от совместной деятельности.
К внереализационным расходам относятся суммы уценки активов организации, которая проводится в соответствии с Положением по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации. К таким активам относятся сырье, основные и вспомогательные материалы, топливо, покупные полуфабрикаты и комплектующие изделия, запасные части, тара.
Согласно п.62 Положения по ведению бухгалтерского учета если цена на указанные ценности в течение отчетного года снизилась либо они морально устарели или частично потеряли свое первоначальное качество, то на конец отчетного года их отражают в бухгалтерском балансе по цене возможной реализации.
К прочим видам деятельности относятся арендные операции: расходы (доходы), связанные с участием в капитале других организаций, операции с правами на интеллектуальную собственность, если они не классифицируются как относящиеся к обычным видам деятельности[6].
К чрезвычайным расходам (доходам) относятся финансовые результаты:
-не характерные для обычной деятельности организации;
- возникающие редко и непредвиденно;
- не являющиеся следствием управленческих решений персонала организации.
К чрезвычайным обстоятельствам, вызывающим соответствующие расходы (и доходы), можно отнести стихийные бедствия, аварии, национализацию имущества и другие подобные случайности (Рис. 2).
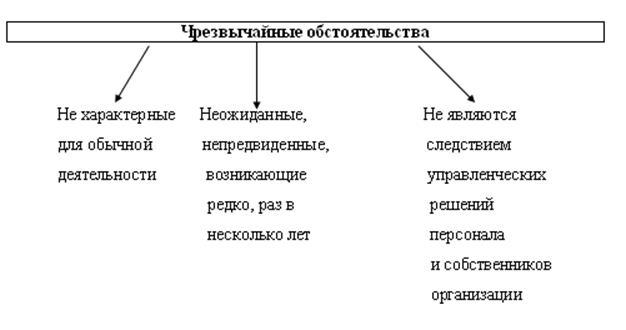
Рис.2 Схема расходов по чрезвычайным обстоятельствам.
Критерии определения чрезвычайных обстоятельств должны рассматриваться в комплексе. У организации могут возникнуть такие обстоятельства, которые являются либо нехарактерными, либо только непредвиденными. Они не квалифицируются как чрезвычайные, а возникшие по таким фактам расходы (доходы) следует относить к финансовым результатам от обычной деятельности, внереализационных операций и т.п. В случае существенности отдельных фактов информация о них должна раскрываться в приложении к финансовой отчетности.
Для отражения в бухгалтерском учете организация самостоятельно решает вопрос о признании расходов чрезвычайными, исходя из критериев чрезвычайности, характера деятельности, вида расхода. Наиболее типичными примерами чрезвычайных обстоятельств являются убытки от стихийных бедствий или в результате экспроприации собственности.
В чрезвычайных обстоятельствах финансовые результаты уменьшаются (увеличиваются) на суммы чрезвычайных расходов (доходов).
Статьи по теме:
Организационно-правовая форма ЗАО КБ "КЕДР"
Особенностью кредитной политики Банка является внимательное отношение к проблемам предприятий и всестороннее банковское обслуживание. Банк предлагает клиентам не только традиционное расчетно-кассовое обслуживание, он предоставляет инвестиционные кредиты, краткосрочные кредиты на пополнение оборотн ...
Меры по развитию рынка
по страхованию финансовых рисков в Российской Федерации
Тенденции страхового рынка в России. Страхование кредитов.
На сегодняшний день это чуть ли не самый "проблематичный" вид страхования в нашей стране. Зачастую, в разных странах страховая защита банковских вкладов производится некоммерческими страховыми обществами или организациями абсолю ...
Понятие
банковских рисков и основные принципы классификации
финансовых рисков в банковской сфере
Принятие рисков - основа банковского дела. Банки имеют успех тогда, когда принимаемые ими риски разумны, контролируемы и находятся в пределах их финансовых возможностей и компетенции.
Банки стремятся получить наибольшую прибыль. Но это стремление ограничивается возможностью понести убытки. Риск б ...