
Условия эффективной работы рынка ОС ОПО
Материалы » Обязательное страхование ОПО в России » Условия эффективной работы рынка ОС ОПО

Чтобы исключить различного рода разночтения и субъективность в оценке, НССО должен разработать и утвердить правила определения вреда, который может быть причинен в результате аварии на опасном объекте, максимально возможного количества потерпевших и уровня безопасности опасного объекта. Тем не менее НССО не будет регулировать деятельность оценщиков, что увеличивает вероятность недобросовестного поведения с их стороны.
Еще одна проблемная точка – бесхозные опасные объекты и опасные объекты, остающиеся без надзора (например, АЗС). Проконтролировать наличие полиса страхования по таким объектам гораздо сложнее. Ситуация сглаживается тем, что в законе об ОПО из фонда НССО предусмотрены компенсационные выплаты для физических лиц, пострадавших от аварий на объектах, собственник которых не известен.
3. Адекватность тарифов и страховых сумм
Риск: тарифы не будут соответствовать реальным рискам. Страховщики ОПО будут терпеть убытки.
Тарифы, рекомендованные Минфином и утвержденные Правительством РФ 1 октября 2011 года, уже сейчас вызывают сомнения относительно их адекватности.
Проблемные точки
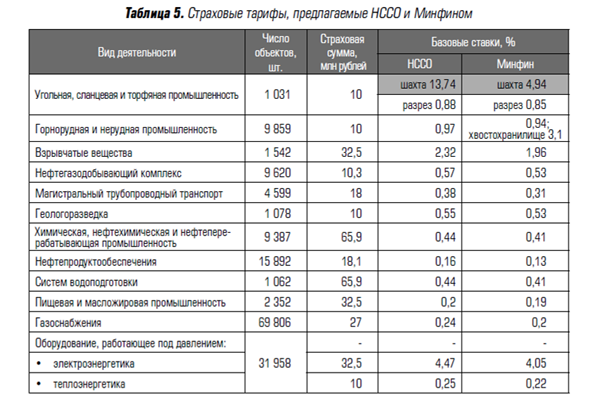
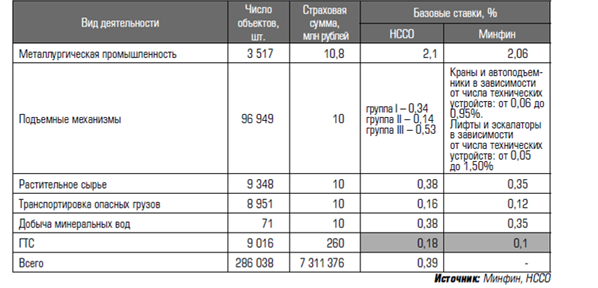
В среднем тарифы Минфина составляют от 75 до 97% от тарифов, предложенных НССО, рассчитанных актуарным способом. Но здесь есть два существенных исключения:
• По гидротехническим сооружениям: тариф НССО – 0,18%, тариф Минфина – 0,1%, или 56% от тарифа НССО.
• По страхованию шахт: тариф НССО – 13,74%, тариф Минфина – 4,94%, или 36% от тарифа НССО.
Таким образом, с высокой долей вероятности в ближайшее время в "красной зоне" окажутся компании, имеющие в своем страховом портфеле большое число договоров страхования ОС ОПО с владельцами шахт и гидротехнических сооружений.
Алексей Маргулян, СГ МСК: "В целом расчеты Минфина устраивают страховщиков, поскольку они основываются на анализе аварийности 85% ОПО в России за последние 5 лет. Однако, что касается таких объектов, как угольные шахты, где наиболее часто происходят аварии, мы считаем тариф заниженным".
Андрей Юрьев, НССО: "Нельзя допустить того, чтобы страхование шахт обрушило остальные виды страхования и повлекло за собой банкротство страховщиков ОПО. Вот пример: по статистике у нас 168 шахт. Предлагаемый тариф – 4,94%. Перемножив эти показатели на страховую сумму, мы получим сборы порядка 83 млн рублей. Статистика смертности на шахтах – 48 человек в год. Умножив это значение на 2 млн рублей, мы получим 96 млн страховых выплат. 83 собрали, 96 надо выплатить. О какой финансовой устойчивости здесь можно говорить? За такими ситуациями нужно следить внимательнейшим образом".
Кроме того, сам расчет тарифов можно считать условным из-за недостатка статистики. В соответствии с 225-ФЗ обязательным страхованием ответственности владельцев ОПО покрываются также риски, связанные с нарушением условий жизнедеятельности. В число потерпевших включаются также работники страхователя. Эти риски не учитывались в рамках действия Федеральных законов №№ 116 и 117. Выплаты по риску нарушения условий жизнедеятельности могут быть потенциально огромными, так как авария на опасном объекте может затронуть места проживания сотен и даже тысяч людей. При этом сам факт наступления страхового случая по этому риску будет определяться не страховой компанией, а органами местного самоуправления. Статистика же выплат работникам страхователя – хотя и ведется, но полностью полагаться на нее не нужно, так как она может быть значительно искажена.
Андрей Юрьев, НССО: "Нельзя сравнивать текущие выплаты по страхованию ОПО с тем, что будет в 2012 году. Вспомните, когда вводили ОСАГО в 2003 году, статистика ГАИ показывала, что у нас происходит 400 тыс. ДТП в год. За год работы страховщиков было зафиксировано 1 млн 600 тыс. ДТП. То есть реальная статистика была занижена в 4 раза. Я уверен, что большинство событий можно оформить не как аварию на производстве, а как несчастный случай. Предположим, человек упал, и на него наехала вагонетка. Это может быть оформлено как авария, а может прийти доктор с предприятия и подтвердить, что работник был нетрезв и попал под вагонетку по неосторожности. И это событие пойдет не в статистику аварийности, а в статистику несчастных случаев. Поэтому можно предполагать, что статистика по несчастным случаям с введением ОС ОПО перекочует в статистику по аварийности, потому что будут страховщики платить".
Статьи по теме:
Сущность и виды
пассивных операций банков
Коммерческие банки становятся специфическими предприятиями, специализирующимися на посреднической деятельности, связанной, с одной стороны, с покупкой ресурсов, а с другой - их продажей нуждающимся предприятиям, организациям и населению. В этих условиях для банков оказываются одинаково важными как ...
Преимущества партнерских взаимоотношений обслуживающего банка и предприятия
Формы финансовых взаимоотношений предприятия с обслуживающим банком в зависимости от степени тесноты, устойчивости и доверия друг другу делятся на посреднические и партнерские. О посреднических отношениях можно говорить в том случае, если банк применяет общепринятые традиционные формы обслуживания ...
Основные экономические, финансовые показатели предприятия
Чтобы проанализировать результаты деятельности Сберегательного банка России, рассмотрим данные за два предыдущих года. Информация, необходимая для данного анализа находилась в отчете о прибылях и убытках кредитной организации (форма № 0409102-СБ) за 2006 и 2007 года и была перенесена в нижеприведе ...