
Анализ страхового рынка в России
Материалы » Страховой рынок России: состояние и перспективы его развития » Анализ страхового рынка в России

Динамика структуры страховой премии в 1 квартале 2009-2010 гг. представлена на следующем графике. Более 40% занимает ОМС, на втором месте страхование имущества – 24%, далее следует личное страхование – 18%. Незначительно увеличилась доля личного страхования (с 17% до 18%), также незначительно сократилась доля страхования имущества (с 26,8% до 24%), в остальном структура страхового рынка осталась без изменений.
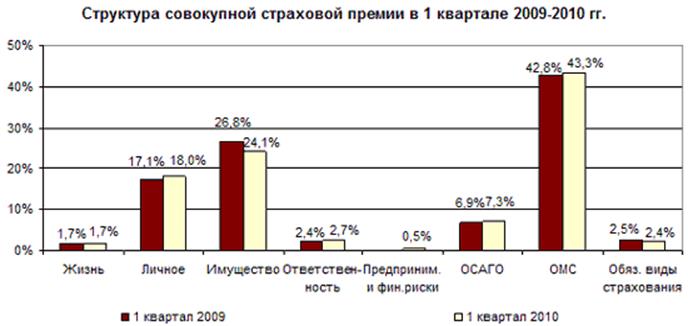
(Рисунок 2)
В 1 квартале 2010 года большая часть совокупной страховой премии без учета ОМС приходится на страхование юридических лиц (64%), страхование граждан занимает чуть больше трети рынка – 36%. Премии по страхованию жизни на 75% состоят из средств населения, по личному страхованию на 15%, по страхованию имущества – на 42%, по страхованию ответственности – на 16%.
Таблица 4 - Доля премий за счет средств населения.
|
Вид страхования |
Доля премий за счет средств населения |
|
Итого без ОМС |
36,4% |
|
Личное страхование всего |
20,5% |
|
Страхование жизни всего |
75,4% |
|
В том числе: | |
|
- на случай смерти, дожития до определенного возраста или срока, либо наступления иного события |
83,9% |
|
- с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика |
84,1% |
|
- пенсионное страхование |
7,1% |
|
Личное страхование (кроме страхования жизни) |
15,2% |
|
В том числе: | |
|
- НС |
48,7% |
|
- ДМС |
8,4% |
|
Имущественное страхование всего |
39,7% |
|
Страхование имущества (без страхования ответственности) |
42,3% |
|
В том числе | |
|
- средств наземного транспорта |
77,6% |
|
- средств железнодорожного транспорта |
0,0% |
|
- средств воздушного транспорта |
0,7% |
|
- средств водного транспорта |
0,2% |
|
- страхование грузов |
0,5% |
|
- сельскохозяйственное страхование |
5,0% |
|
- страхование имущества юридических и физических лиц |
15,4% |
|
Страхование ответственности |
16,4% |
|
В том числе: | |
|
- страхование ГО владельцев наземных транспортных средств |
59,3% |
|
в том числе | |
|
-- кроме страхования в рамках международных систем страхования |
57,5% |
|
-- в рамках международных систем страхования |
61,8% |
|
- страхование ГО владельцев средств железнодорожного транспорта |
6,3% |
|
- страхование ГО владельцев средств воздушного транспорта |
0,1% |
|
- страхование ГО владельцев средств водного транспорта |
0,2% |
|
- ОПО |
0,0% |
|
- ГО по договорным обязательствам |
0,7% |
|
- иные виды ответственности |
16,2% |
|
Страхование предпринимательских и финансовых рисков |
42,7% |
|
Обязательное личное страхование пассажиров (туристов, экскурсантов) |
0,0% |
|
Обязательное личное страхование работников налоговых органов |
0,0% |
|
Обязательное личное страхование жизни и здоровья военнослужащих и приравненных к ним лиц |
0,0% |
|
ОСАГО |
79,2% |
Статьи по теме:
Банковская система Японии в условиях мирового финансового
кризиса
В 2006-2007 гг. японская экономика развивалась в условиях продолжающегося роста мировых цен на энергоносители. Доминирующую роль в экономике продолжал играть экспорт продукции. Ослабление позиций американского доллара приводило к укреплению японской иены, что способствовало на мировом рынке и оказ ...
Виды кредитов
Виды кредита – конкретное приложение кредита на практике, характеристика особых организационно-экономических признаков.
Для их классификации в банковской практике используется ряд критериев:
Ø сфера использования: производственный и потребительский кредиты;
Ø конкретное проявление ...
Заключение договора банковского счета
В соответствии с пунктом 1 статьи 846 Гражданского кодекса Российской Федерации при заключении договора банковского счета клиенту открывается счет в банке на условиях, согласованных сторонами. Вместе с тем следует иметь в виду, что в случае, когда коммерческим банком на основании действующего зако ...