
Анализ финансового состояния
Материалы » Кредитоспособность заемщика и методы ее определения » Анализ финансового состояния

Анализ рынка, на котором действует заемщик.
Предприятие расположено в западной части г. Улан-Удэ. Для осуществления
своей деятельности в собственности заемщика находятся здания, сооружения, машины и оборудования, цеха, транспортные средства.
Арендуемой недвижимости нет. Предприятие обеспечено складскими помещениями, перерабатывающим оборудованием.
Выпускаемая предприятием продукция является конкурентоспособной на рынке аналогичной продукции за счет ее качества, умеренных цен и индивидуального подхода к каждому покупателю.
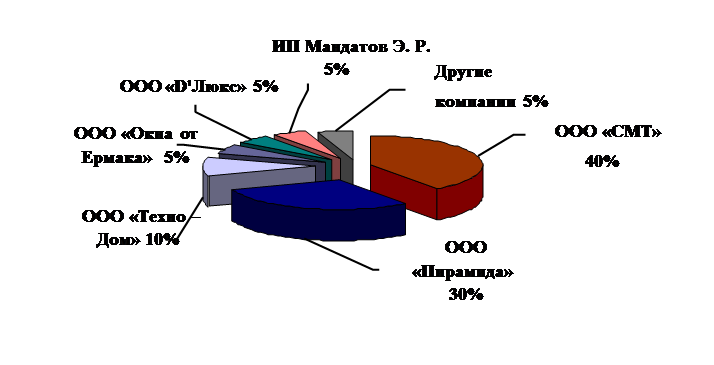
Число покупателей с каждым месяцем растет. Главным конкурентом является ООО «СМТ». Доля ООО «Пирамида» на рынке составляет 30% (см. рисунок 2.3.)
С поставщиками ООО «Пирамида» работает на прямую, без посредников, причем количество поставщиков большое, со всеми заключены договора на длительные сроки. Перечислим наиболее крупных: ОАО «Веко-Рус», г. Новосибирск, ЗАО «СтройКом», г. Иркутск и ЗАО «Алютек» г. Улан – Удэ.
Кредитные средства перечисляются на счета поставщика, в договорах предусмотрена предоплата за товар, банк не имеет возможность полностью контролировать поставку товара.
Существует зависимость от сезонных поставок и связанная с этим неритмичность реализации товара, по той причине, что предприятие реализует свой товар в основном в летнее время. Такая зависимость является неблагоприятным фактором.
В ООО «Пирамида» проводится работа по расширению рынка сбыта и приобретению товаров, сырья, готовой продукции, большой объем экспорта, существуют исследования рынка потребителей.
Кредит в размере 1 500 000 руб. будет направлен на покупку нового оборудования, машин и производственно-хозяйственного инвентаря. ТЭО кредитного проекта: предполагаемая сумма сделки – 1 500 000 руб. Сумма покупки составит 800 000 руб., в т.ч. НДС – 144 000 руб.; транспортные расходы – 226 000 руб.; проценты за кредит – 330 000 руб. (всего расходов – 1 500 000 руб.).
Диаграмма 2.4. - «Конкуренты ООО «Пирамида» и доля, занимаемая на рынке Бурятии» [36]
Покупка нового оборудования, машин и производственно-хозяйственного инвентаря повысит производительность, качество, скорость продукции и соответственно увеличит прибыль компании.
Выше перечисленные данные говорят о высоких результатах в компании ООО «Пирамида» и оцениваются положительно.
С учетом хорошего финансового состояния заемщика, положительных результатов в расчетах финансовых показателей, можно сделать вывод о возможности заемщика самостоятельно погасить кредит в срок, своевременно и в полном объеме обслуживать ссудную задолженность.
Факторами, которые могут повлиять на несвоевременное погашение кредита, являются:
· возникающие в период экономического кризиса задержки платежей;
· увеличение и проведение помимо банка взаимозачетов и бартерных сделок;
· снижение покупательской способности населения.
В качестве обеспечения своевременного возврата кредитных средств заемщиком предлагается залог товаров в обороте на сумму 3 200 000 рублей. Цена на товары, которые оставлены в залог, может колебаться, и могут возникнуть некоторые трудности с реализацией.
При этом необходимо предусмотреть страхование товаров в обороте. Страховую сумму установить равной сумме обеспечения. Следует застраховать вероятность утраты и повреждения имущества в результате действия огня (включая воздействие продуктами горения и средствами пожаротушения при проведении необходимых действий для ликвидации пожара), а также противоправных действий третьих лиц (похищение имущества путем кражи с взломом, грабежа, разбоя, включая сопутствующий вандализм).
В результате проведенного анализа можно принять положительное решение о предоставлении кредита на следующих условиях:
· сумма 1500000 тыс. рублей;
· срок: 2 года;
· процентная ставка 21 % годовых;
· назначение: покупка нового оборудования, машин и производственно-хозяйственного инвентаря;
· обеспечение: товары в обороте на сумму 3 200 000 тыс. руб.
Статьи по теме:
Рассмотрение вопроса о предоставлении кредита.
Оценка платежеспособности заемщика
При обращении клиента в Акционерный коммерческий Сберегательный банк Российской Федерации (ОАО) Приволжское ОСБ 6670 за получением кредита уполномоченный сотрудник кредитующего подразделения выясняет у клиента цель, на которую испрашивается кредит, разъясняет ему условия и порядок предоставления к ...
Субъекты страховых отношений
В страховании обязательно наличие двух сторон – страховщика и страхователя. В качестве страховщика выступает государственная, акционерная или другая страховая организация, ведающая созданием и использованием фонда страхования. В качестве страхователей выступают юридические лица любой формы собстве ...
Банковский маркетинг. Понятие и сущность
Основными элементами системы банковского маркетинга являются: исследование рынка, разработка и реализация на этой основе рыночной (конкурентной) стратегии. Маркетинг (от английского market — рынок) — комплексная система организации производства и сбыта товаров, ориентированная на удовлетворение по ...