
Анализ привлеченных средств банка
Материалы » Оценка ресурсной базы коммерческого банка » Анализ привлеченных средств банка

Основными задачами по привлечению средств от юридических и физических лиц являются:
- привлечение граждан во вклады;
- проведение платежей населения;
- расширение клиентской базы;
- совершенствование технологии оформления вкладных операций и условий действующих вкладов в рублях и иностранной валюте;
- внедрение программно-технических комплексов при совершении вкладных операций и оказании услуг;
- проведение маркетинговых исследований;
- мониторинг отдельных вкладных продуктов и видов услуг для населения в регионе.
Ресурсная база Сбербанка РФ рассмотрена в разрезе по видам, по собственникам и по срокам.
По видам ресурсную базу банка можно рассмотреть в разрезе:
- остатки на расчетных четах;
- вклады до востребования;
- срочные вклады;
- карточные счета;
- депозитные сертификаты;
- пенсионные счета.
Динамика ресурсной базы по видам показывает, что остатки на расчетных счетах сократились за 2010г. на 2 млрд. руб., вклады до востребования сократились на 28 млрд. руб., срочные вклады выросли на 27 млрд. руб., карточные счета сократились на 9 млрд. руб., депозитные сертификаты выросли на 25 млрд. руб., пенсионные счета выросли на 74 млрд. руб.
Из этого можно сделать вывод о том, что руководство отделения ведет политику на увеличение ликвидности - это, несомненно, положительный момент, так как ликвидность напрямую влияет на финансовою устойчивость банка. Но этот факт также имеет и отрицательные стороны. Прирост срочных вкладов снижает доходность операций банка.
Резкие скачки средств до востребования объясняются характером данных ресурсов. Средства с этих счетов могут быть сняты в любой момент времени, также как и пополнены.
Структура ресурсной базы Сбербанка РФ по видам по состоянию на 1 января 2011г. представлена на рис.1.
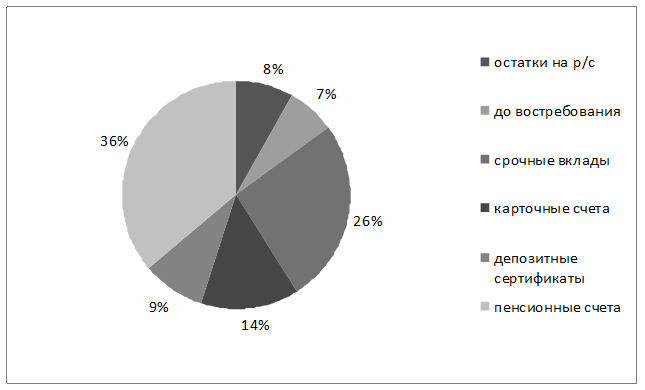
Рисунок 1 - Структура ресурсной базы Сбербанка РФ по видам по состоянию на 1 января 2011г.
Как показывают данные, наибольший удельный вес в структуре ресурсной базы Сбербанка РФ по видам по состоянию на 1 января 2011г. занимают пенсионные счета - 36%, срочные вклады - 26% и карточные счета - 14%. Доля остальных привлеченных средств составила: депозитные сертификаты - 9%, остатки на расчетных счетах - 8 %, вклады до востребования - 7 %. По собственникам ресурсную базу банка можно рассмотреть в разрезе:
- физические лица;
- государственные предприятия;
- бюджетные организации;
- ОАО (открытые акционерные общества);
- ООО (общества с ограниченной ответственностью);
- ИП (индивидуальные предприниматели);
- НКО (некоммерческие организации).
Динамика ресурсной базы по собственникам показывает, что сумма привлеченных средств от физических лиц выросла на 9 млрд. руб. От государственных предприятий привлеченные средства сократились на 10 млрд. руб. От бюджетных организаций привлеченные средства выросли на 3 млрд. руб.
Выросли также привлеченные средства от ОАО на 22 млрд. руб., от ООО - на 43 млрд. руб., от ИП - на 15 млрд. руб., от НКО - на 4 млрд. руб.
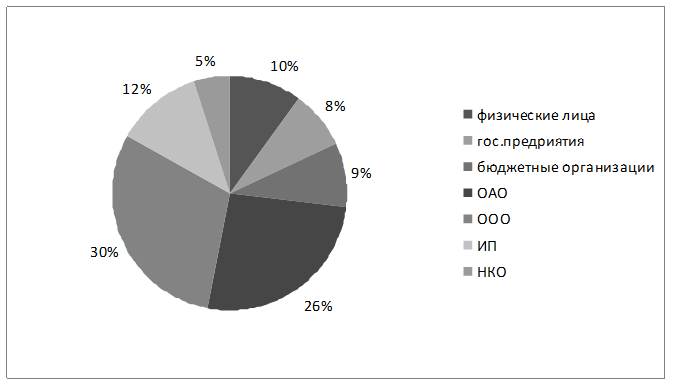
Рисунок 2 - Динамика ресурсной базы по собственникам, млрд. руб.
Статьи по теме:
Опционы и фьючерсы
Опцион (лат. optio - выбор, желание, усмотрение) — договор, по которому потенциальный покупатель или потенциальный продавец получает право, но не обязательство, совершить покупку или продажу актива (товара, ценной бумаги) по заранее оговорённой цене в определённый договором момент в будущем или на ...
Понятие и виды валютных операций
Операции с иностранной валютой на внутреннем валютном рынке Российской Федерации осуществляются через уполномоченные банки. Уполномоченными, банками называются банки и иные кредитные учреждения, получившие лицензии Центрального Банка Российской Федерации на проведение валютных операций.
Валютные ...
Анализ кредитоспособности
Собрав необходимую информацию, фирма должна провеет анализ кредитоспособности заемщика. На практике сбор информации и ее анализ тесно взаимосвязаны. Если на основании первоначальной информации о кредитоспособности можно заключить, что большой счет относительно рискован, аналитик захочет получить д ...