
Основные положения кредитной политики ОАО «Сбербанк»
Материалы » Формы обеспечения возвратности банковского кредита » Основные положения кредитной политики ОАО «Сбербанк»

При истечении 180 дней с момента возникновения оснований для обращения взыскания на залог обеспечение учитывается только частично:
· в течение срока до 270 календарных дней сумма обеспечения принимается в размере не более 70% от текущей оценки его стоимости;
· в течение срока свыше 270 дней до 365 дней сумма обеспечения принимается в размере не более 50% от текущей оценки его стоимости; По истечении 365 дней с указанного момента обеспечение вообще перестает приниматься в расчет.[6]
С учетом вышеуказанных категорий качества обеспечения определяется минимальный резерв на возможные потери по следующей формуле:
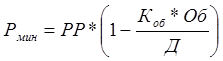 (2.2)
где РР – расчетный резерв на возможные потери (устанавливается в соответствии с процентом по категории качества ссуды);
К – коэффициент, учитывающий категорию качества обеспечения (для первой категории качества он равен 1, а для второй – 0,5);
Об – стоимость обеспечения;
Д – величина основного долга.
Если произведение коэффициента, учитывающего категорию качества обеспечения и стоимости обеспечения больше величины основного долга, то минимальный резерв на возможные потери не создается.
Таким образом, среди модулей комплексной оценки кредитоспособности заемщика выделяют обеспечение возвратности банковских ссуд, данный модуль включает в себя показатели качества залога и взаимоотношения с заемщиком, которые оцениваются по шкале от 1 до 3. Модуль обеспечение возвратности банковских ссуд при расчете комплексного показателя имеет такой же вес, что и остальные модули оценки кредитоспособности заемщика. После расчета комплексного показателя оценки кредитоспособности заемщика определяется класс кредитоспособности в соответствии с интервалом балльных значений и с учетом категории качества обеспечения. Используя результаты оценки кредитоспособности заемщика, банк принимает решение о лимите кредитования.
Формирование минимального резерва на возможные потери, определяемого с учетом категории качества обеспечения является важным мероприятием при минимизации негативных последствий кредитного риска. Что касается систему критериев качества, лежащую в основе отнесения обеспечения к той или иной категории качества, то мы считаем ее недостаточной, поскольку она не отражает специфики конкретного банка и не может объяснить, почему в одном банке определенное имущество принимается в залог и является достаточным обеспечением, а другой банк не работает с таким залогом, поэтому в следующей главе мы предложим усовершенствованную модель системы критериев качества обеспечения.
Статьи по теме:
Порядок формирования банковских ресурсов
Коммерческие банки выступают, прежде всего, как специфические учреждения, которые, с одной стороны, привлекают временно свободные средства хозяйства, а с другой - удовлетворяют за счет этих привлеченных средств разнообразные потребности предприятий, организаций и населения.
В финансово-кредитном ...
Взаимодействие
ЕЦБ и Национальных ЦБ
Устав ЕЦБ предусматривает значительную децентрализацию деятельности Европейской системы центральных банков, с тем, чтобы такие операции, как РЕПО и валютные интервенции, самостоятельно осуществлялись Национальными центральными банками. Каждый из них может также самостоятельно определять, какие акт ...
Особенности кредитных операций и их классификация
Кредитные операции коммерческих банков – вид активных операций, связанных с предоставлением клиентам кредитов. Основная масса кредитов выдается банками под обеспечение. Существуют несколько способов обеспечения кредитов разными видами имущества клиента или обязательствами – третьем стороны. Имущес ...