Проблемы обеспечения возвратности банковских кредитов
Материалы » Формы обеспечения возвратности банковского кредита » Проблемы обеспечения возвратности банковских кредитов

Таким образом, исследования показывают, что роль обеспечения в снижении кредитных рисков и его применение в практике российских банков растет. При этом структура портфеля обеспечения может и должна меняться под действием внешних (изменение ситуации на рынке отдельных видов имущества, принимаемых в залог, законодательные изменения, снижающие эффективность залога, и т.п.) и внутренних факторов (например, внедрение в практику банка новых методов обеспечения). Одним из факторов, способных повлиять на оптимальную структуру обеспечения является отрицательный опыт работы с залогом того или иного имущества.
Улучшение в 2011 году качества ссудного портфеля банков подтверждается наряду с бухгалтерской отчетностью и пруденциальной отчетностью. Так по состоянию на 1.01.2012 удельный вес ссуд I и II категорий качества составлял 84,5% (на начало 2011 года – 82,0%); доля ссуд IV и V категорий качества (так называемых плохих ссуд) за год сократилась с 8,2 до 6,6% (Рисунок 3.1)
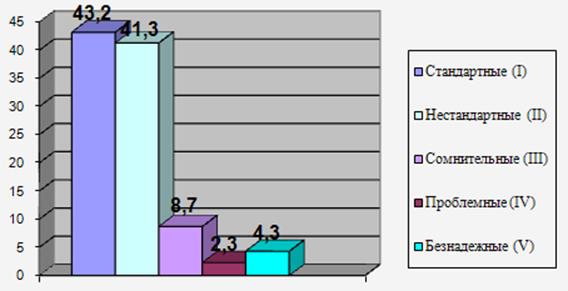
Рисунок 3.1 Качество кредитного портфеля банковского сектора на 1.01.2012 (%)
По итогам 2011 года количество банков, кредитные портфели которых более чем наполовину состояли из ссуд I и II категорий качества, составляло 873,а удельный вес таких банков в совокупных активах банковского сектора был равен 98,6% (на 1.01.2011 – и 98,4%).
По состоянию на 1.01.2012 удельный вес ссуд IV и V категорий качества в кредитном портфеле по группам кредитных организаций варьируется в пределах 2,9–7,1%.
По кредитным организациям, в отношении которых на 1.01.2012 осуществлялись меры по предупреждению банкротства, показатели отличаются от средних по банковскому сектору: на 1.01.2012 доля ссуд IV и V категорий качества у этих банков составляла 14,5%, доля просроченной задолженности по кредитам нефинансовым организациям – 24,0%, физическим лицам – 15,1%.
В 2011 году кредитные организации поддерживали объем сформированных резервов на возможные потери по ссудам (РВПС) на уровне, полностью покрывающем проблемные и безнадежные ссуды (IV и V категорий качества). По состоянию на 1.01.2012 сформированный РВПС составил 6,9% от фактической ссудной задолженности, в том числе 44,1% от проблемных ссуд и 90,2% от безнадежных ссуд (на 1.01.2011 эти показатели составляли 8,5; 44,8% и 89,5%).
Залог является самой перспективной формой обеспечения возвратности кредита ,поскольку обладает несомненными преимуществами среди других способов обеспечения исполнения обязательств в современных рыночных условиях .
Выделяют следующие преимущества залога:
- договор залога имущества обеспечивает наличие и сохранность этого имущества на тот момент, когда должнику придется рассчитываться с кредитором, т.е. залог сохраняет силу на все время действия основного обязательства. Причем стоимость заложенного имущества будет возрастать пропорционально уровню инфляции;
- реальная опасность лишиться имущества является хорошим стимулом для должника исполнить свои обязательства надлежащим образом, т.к. предметом залога, как правило, является особо ценное высоколиквидное имущество.
- залог имущества должника обеспечивает кредитору-залогодержателю возможность удовлетворить свои требования за счет предмета залога преимущественно перед другими кредиторами;
Статьи по теме:
Добровольное страхование гражданской
ответственности владельцев транспортных средств
Максимальная страховая сумма, выплачиваемая потерпевшим по полису ОСАГО, составляет 400 тысяч рублей по одному страховому случаю. Из них 240 тысяч приходится на возмещение вреда здоровью а 160 тысяч - на возмещение вреда имуществу. Если потерпевший один, то предельные суммы выплат составляют 160 и ...
Краткая характеристика
ЗАО АКБ "Экспресс - Волга"
Данная работа представляет собой отчёт о прохождении производственной практики с 22 июня по 19 июля 2012 г. в ЗАО АКБ "Экспресс Волга".
"Экспресс-Волга" - средний по размеру активов частный региональный банк, основанный в Саратове в 1994 году. С 2004 года входит в Финансовую г ...
Государственные и муниципальные ценные бумаги
Общая характеристика государственных ценных бумаг. Государственные ценные бумаги - это форма существования государственного внутреннего долга; это долговые ценные бумаги, эмитентом которых выступает государство.
Государственные ценные бумаги в Российской Федерации являются наиболее цивилизованным ...