
Оценка использования банковских ресурсов в ОАО «Сбербанк»
Материалы » Экспресс-диагностика анализа и оценки формирования прибыли » Оценка использования банковских ресурсов в ОАО
«Сбербанк»

В связи с тем, что ухудшение экономической конъюнктуры негативно отразилось на платежеспособности заемщиков, банк был вынужден значительно увеличить размер отчислений по резервам на возможные потери по ссудам, ссудной и приравненной к ней задолженности на 24,8 млн.руб.
Исходя, из приведенных выше данных следует, что в абсолютном выражении объем собственных средств банка за 2006-2010г. увеличился на 135,1 млн. руб. и составил в 2011г. 415,3 млн. руб.
Изменение собственных средств банка произошло за счет роста: уставного капитала; резервного фонда кредитной организации; нераспределенной прибыли.
Следует отметить, что рост капитала в основном произошел за счет увеличения уставного капитала на 114,0 млн. рублей в 2010 г.
По состоянию на 01.01.2011г. размер уставного капитала увеличился на 132,6%, тогда как нераспределенная прибыль в 2010 г уменьшилась на 2,4% по сравнению с итогами работы в 2006г. Таким образом, банку необходимо принять меры по повышению доходности операций с целью увеличения чистой прибыли банка (см. приложение 1).
За период 2006-2011гг. в структуре собственных средств преобладают доли двух основных статей: уставного капитала и нераспределенной прибыли. К началу 2010г. доля уставного капитала составляла 30,7%. Доля нераспределенной прибыли составляла 17,7%.
На начало 2011г. доля уставного капитала составила 48,2%. Рост уставного капитала произошел за счет номинальной стоимости зарегистрированных обыкновенных акций на 133,5%. Доля нераспределенной прибыли составила 11,3%.
Рост уставного капитала на 132,6% говорит о положительной работе банка по наращиванию собственной капитальной базы.
Важное место в анализе ресурсной базы занимает анализ привлеченных ресурсов банка, так как они занимают наибольший удельный вес в структуре пассива банка.
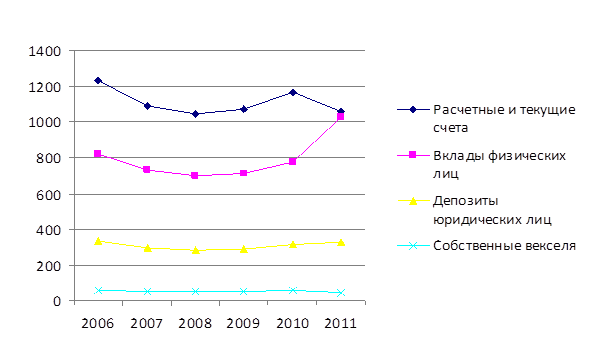
Рис. 2.3 Средний работающий остаток и средняя стоимость по видам привлеченных средств в ОАО «Сбербанк»
Поскольку от характера привлечения ресурсов зависит их последующее использование и эффективность деятельности банка, в процессе анализа необходимо исходить из того, что: высокая доля крупных депозитов снизит стабильность ресурсной базы; повышение доли срочных депозитов в общей сумме мобилизуемых средств оценивается положительно с одной стороны, так как срочные депозиты являются наиболее стабильной составляющей привлекаемых ресурсов и повышают ликвидность, позволяют осуществлять кредитование на более длительные сроки, но с другой стороны - приводит к росту расходов банка; увеличение удельного веса остатков средств на текущих счетах и счетах до востребования ведет к снижению расходов банка.
Как видно из приведенных выше данных, за 2006-2011гг. объем привлеченных ресурсов банка увеличился на 23,6 млн. руб. или на 1%. Это обусловлено главным образом ростом вкладов физических лиц.
Объем привлеченных средств юридических лиц сократился на 11,4% или на 185,2 млн. руб. и составил 1 434,5 млн. руб. (88,6 % от суммы привлеченных средств на начало года – 1 619,7 млн. руб.). Снижение объема произошло за счет сокращения остатков на расчетных счетах клиентов на 11,3%, снижения выпуска векселей банка – на 25,7%, снижения средств, размещаемых юридическими лицами в депозиты – на 0,5%, на что повлияла неблагоприятная ситуация, сложившаяся в российской экономике, проявившаяся в спаде промышленного производства, снижении оборотных средств у предприятий и др.
Статьи по теме:
Анализ обязательств
коммерческого банка
Собственный капитал банка - это лишь отправная точка для организации банковского дела. В настоящее время банковские операции базируются на привлеченных и заемных кредитных ресурсах. Банк может умножить кредитный ресурс, увеличив свои средства как финансовое лицо (конечно, не выписав себе самому кр ...
Национальный банк как элемент банковской системы
банковский кредитный денежный национальный
Под банковским регулированием понимают систему мер, с помощью которых государство через центральный банк обеспечивает стабильное, безопасное функционирование банков, предотвращает нежелательные, дестабилизирующие явления и тенденции, борется с отмыванием ...
Государственный контроль над страховой деятельности
Для того чтобы страхование стало весомым фактором развития инновационной экономики, ему должно быть присуще такое качество как надежность. Надежность важна, прежде всего, для потребителей страховых услуг, которые должны быть уверены в том, что страховые компании выполнят свои обязательства в любом ...